
Responsabilidad 07 en el RUT: DIAN aclara su efecto sobre la obligación de presentar exógena
Resumen
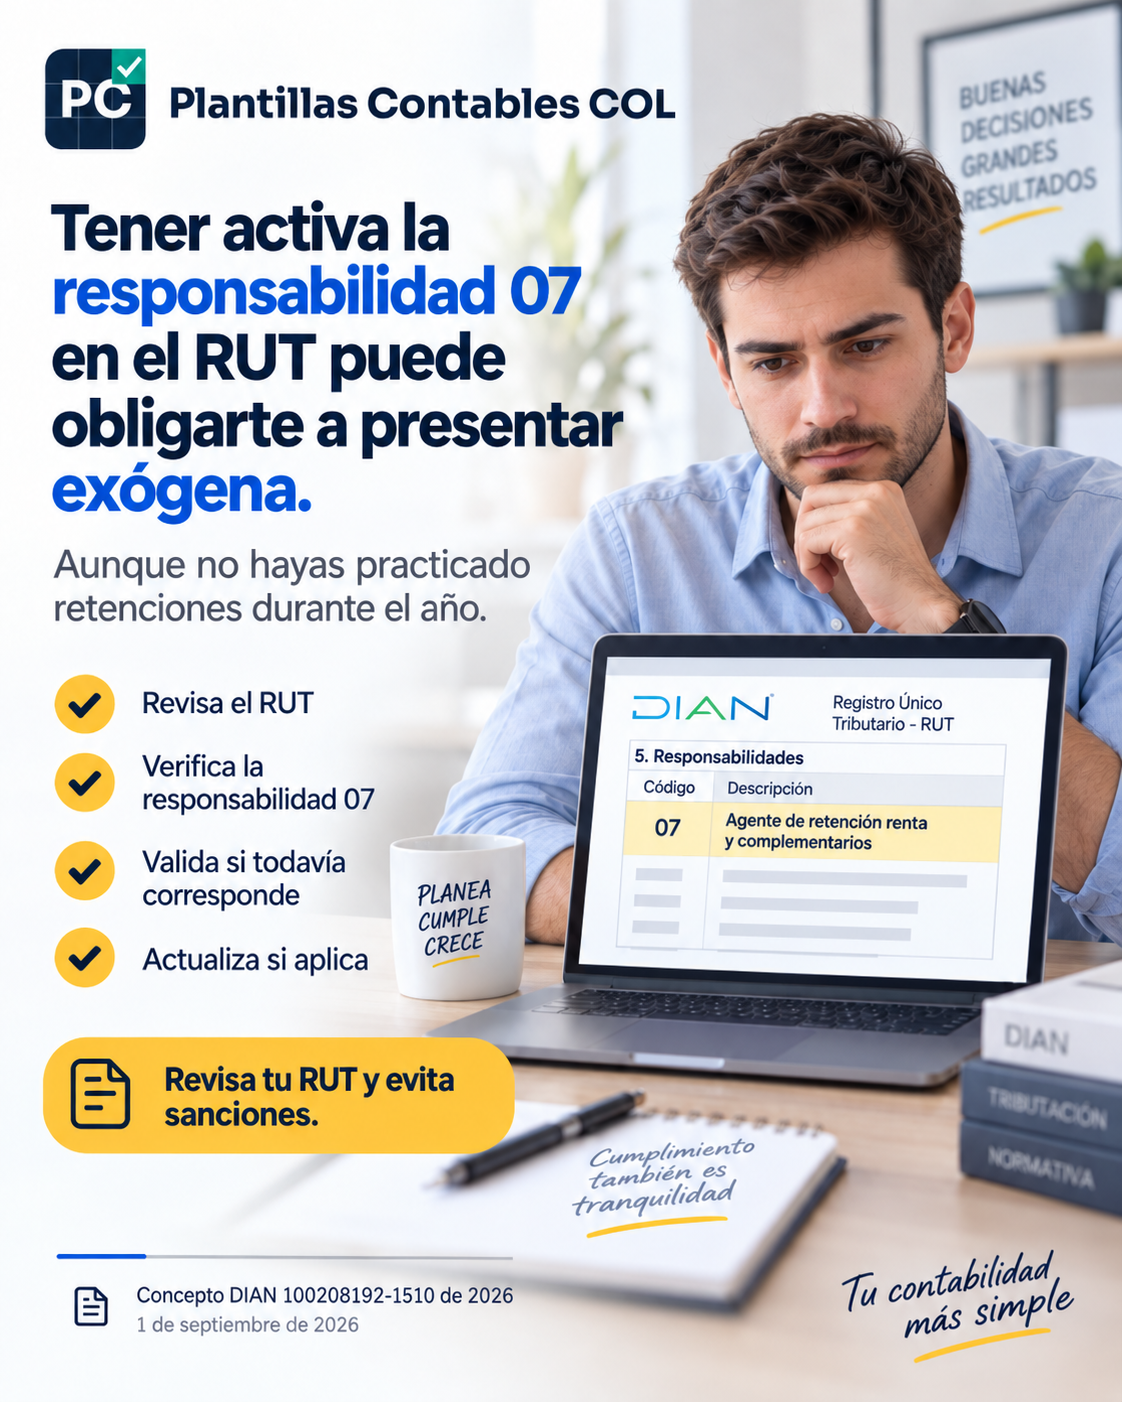
La DIAN precisó que una persona natural del régimen ordinario que conserve activa en el RUT la responsabilidad 07 —Agente de retención renta y complementarios— puede seguir sometida a las obligaciones formales asociadas a esa clasificación, incluso si durante el año gravable no practicó retenciones.
Qué aclaró la DIAN
La entidad diferenció dos situaciones: una cosa es dejar de cumplir materialmente las condiciones para ser agente de retención y otra distinta es mantener sin actualizar la información oficial del RUT. Mientras la responsabilidad 07 permanezca activa, la Administración puede actuar con base en esa clasificación para efectos de control y fiscalización y exigir las obligaciones formales asociadas, sin perjuicio del análisis particular de la situación material del contribuyente.
El concepto también recuerda que la falta de actualización del RUT y el eventual incumplimiento de obligaciones de información son deberes distintos, con consecuencias autónomas.
¿A quién afecta?
Principalmente a personas naturales del régimen ordinario que en algún momento adquirieron la calidad de agentes de retención y continúan mostrando la responsabilidad 07 en su RUT, así como a los contadores encargados de determinar obligados a reportar información exógena.
Qué debería revisar el contador
- Consultar el RUT vigente antes de cerrar el análisis de obligados a exógena.
- Verificar si aparece activa la responsabilidad 07.
- Contrastar si el contribuyente todavía cumple las condiciones materiales para conservar esa calidad.
- Revisar si durante el período existieron retenciones, autorretenciones u otras operaciones relacionadas.
- Si la responsabilidad ya no corresponde, evaluar y gestionar la actualización oportuna del RUT.
Ejemplo práctico
Una persona natural fue agente de retención en años anteriores y conserva la responsabilidad 07 en su RUT. En 2026 deja de cumplir las condiciones materiales correspondientes y no practica retenciones. No sería correcto concluir automáticamente que no tiene deberes de información únicamente porque “no retuvo”: primero debe revisarse su situación registral y el alcance de la obligación aplicable.
El fundamento del concepto
El Concepto 015195 de 2026 analiza si una persona natural debe reportar información exógena cuando conserva la responsabilidad 07 en el RUT pero no practicó retenciones. La DIAN responde con la Resolución 000227 de 2025: el numeral 6 de su artículo 1.3.1.1 incluye a los agentes de retención, y la Administración puede exigir la obligación mientras el RUT siga mostrando esa responsabilidad.
Diferencias con la exclusión del SIMPLE
El concepto aclara que el criterio del Concepto 3863 de 2025, referido a la exclusión del régimen SIMPLE, no se traslada al régimen ordinario. En otras palabras, no se puede importar una conclusión de un régimen al otro sin analizar la norma aplicable a cada caso.
Actualizar el RUT también es una obligación
No mantener el RUT al día tiene sanción propia. El numeral 3 del artículo 658-3 del Estatuto Tributario sanciona la no actualización de la información en el plazo legal, que es dentro del mes siguiente al hecho que genera el cambio, con una multa de 1 UVT por cada día de retraso. Con la UVT de 2026, cada día equivale a $52.374. Esa sanción es independiente de la de exógena.
Umbral para tener en cuenta
El artículo 368-2 del Estatuto fija el umbral de 30.000 UVT de ingresos o patrimonio brutos del año anterior para que una persona natural actúe como agente de retención. Revisa si tu cliente realmente cumple las condiciones antes de decidir si mantiene o cancela la responsabilidad. El concepto es de 1 de septiembre de 2026 y se publicó el 4 de septiembre.
Conclusión PCCOL
El RUT no es un dato accesorio. Para determinar obligaciones formales, la revisión de responsabilidades debe formar parte del diagnóstico inicial. Si la realidad tributaria cambió, el registro también debe mantenerse actualizado.
Nota de alcance: la doctrina DIAN es de carácter general. La aplicación a un caso concreto exige revisar las condiciones materiales del contribuyente y la normativa vigente para el período reportado.
Matriz de decisión antes de cerrar exógena
| Comprobación | Evidencia | Acción |
|---|---|---|
| La responsabilidad 07 aparece activa | RUT descargado y vigente | No asumir que desapareció la obligación formal; documentar el análisis. |
| Ya no se cumplen las condiciones materiales | Operaciones, calidad del contribuyente y soportes del año | Evaluar la actualización del RUT por el procedimiento oficial. |
| No se practicaron retenciones | Auxiliares, certificados y conciliaciones | Separar este hecho de la información que todavía muestra el RUT. |
| Existe obligación de reportar | Resolución de exógena aplicable y características del informante | Definir formatos, conceptos y controles antes del vencimiento. |
El control clave consiste en conservar el RUT usado para la decisión, la fecha de consulta y el análisis de las condiciones materiales. Actualizar el RUT no equivale a borrar automáticamente obligaciones ya causadas.
Fuente oficial
DIAN — Concepto 100208192-1510 del 1 de septiembre de 2026. Normograma DIAN.
https://normograma.dian.gov.co/dian/ ↗