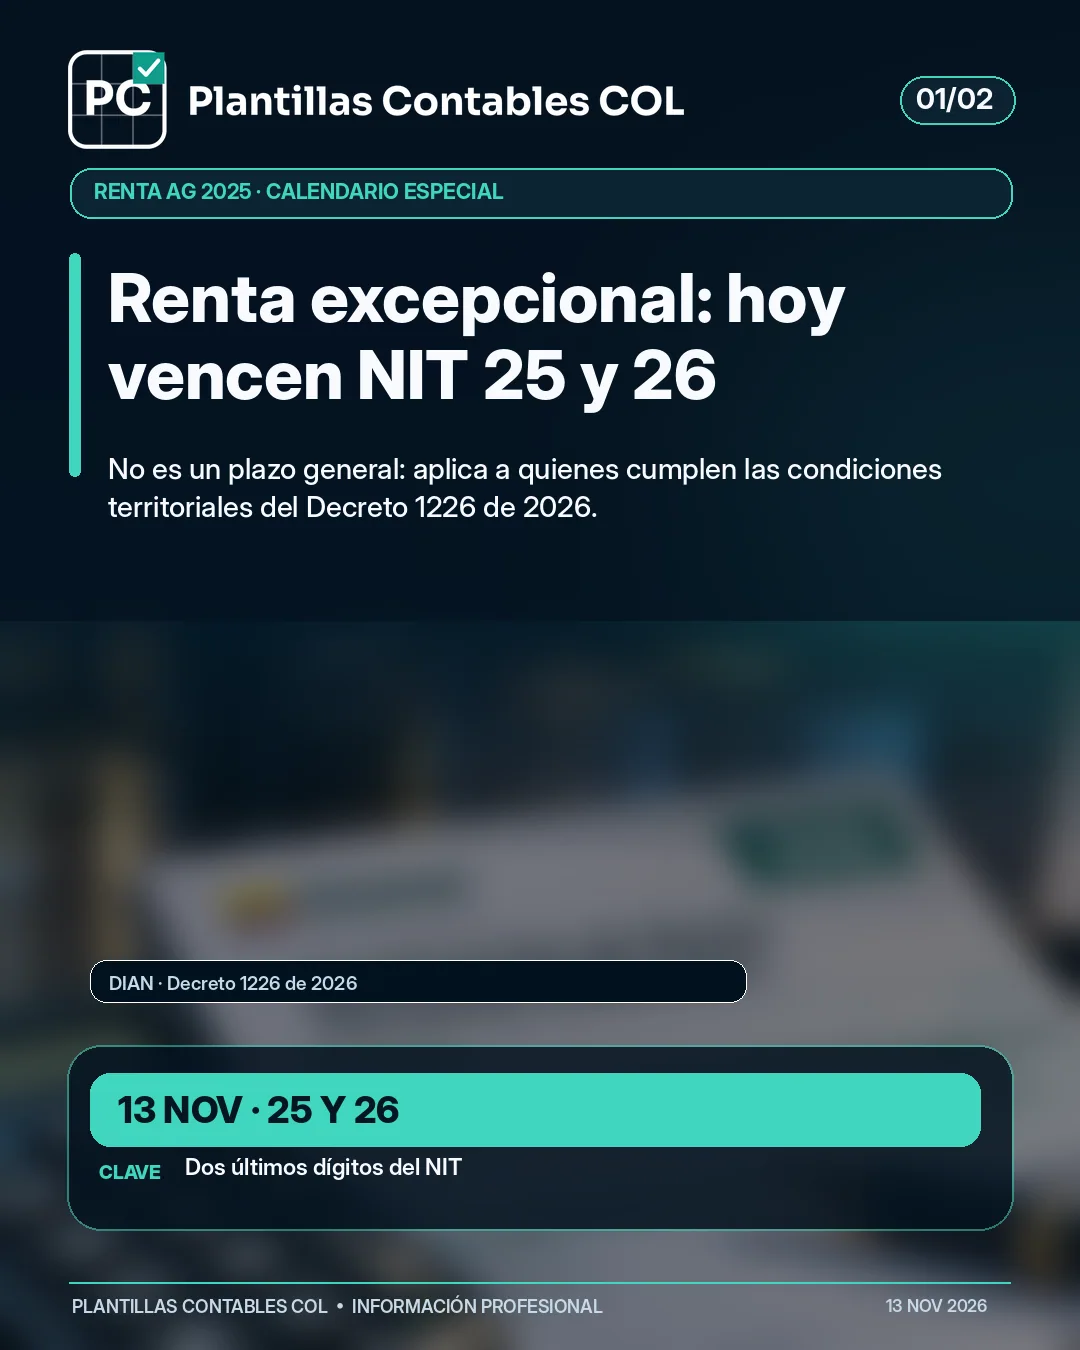
Renta excepcional: NIT 25 y 26 vencen el 13 de noviembre
Decreto 1226 de 2026: plazo especial renta personas naturales AG 2025 para NIT 25 y 26 el 13 de noviembre; condiciones territoriales y RUT.
Desliza la imagen o usa las flechas para continuar.
El plazo especial no es para todos los contribuyentes
El Decreto 1226 de 2026 estableció fechas extraordinarias para determinadas personas naturales y sucesiones ilíquidas afectadas por el sismo del 10 de agosto. Para el viernes 13 de noviembre de 2026 corresponde el turno de los NIT cuyos últimos dos dígitos sean 25 y 26, atendiendo el calendario transitorio de renta del año gravable 2025.
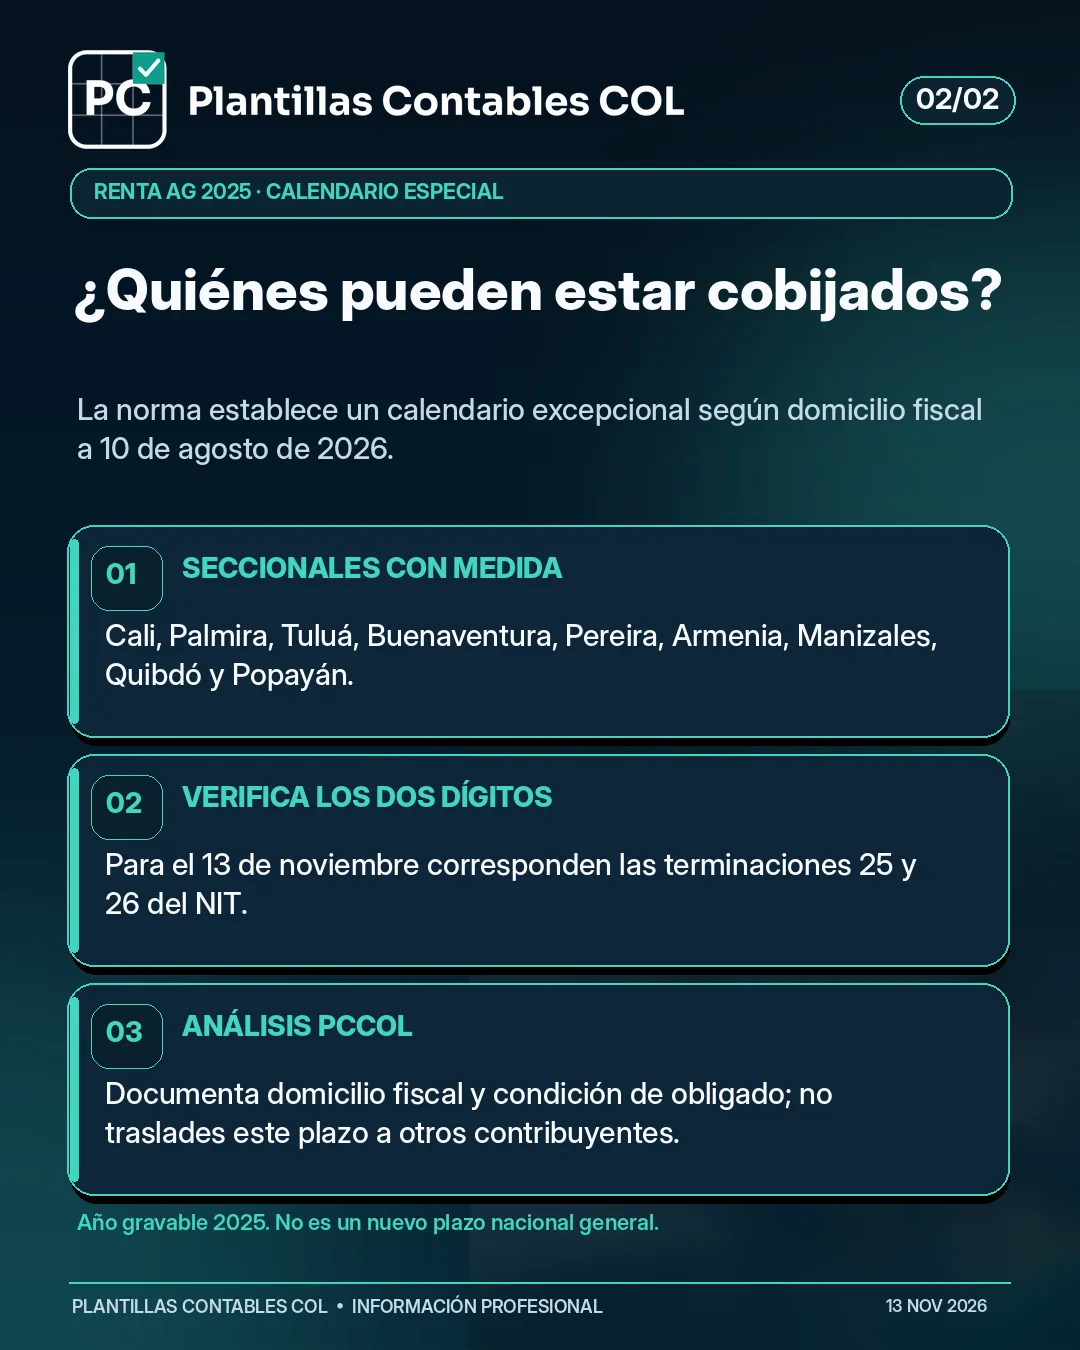
No se trata de un aplazamiento general de renta. La medida depende de condiciones territoriales, domicilio fiscal, calidad del obligado y terminación del NIT, sin considerar el dígito de verificación. Compartir el recordatorio sin estas precisiones podría inducir a error a quienes tienen un calendario ordinario diferente.
Qué municipios y direcciones seccionales comprende
La norma vincula la medida a municipios correspondientes a las direcciones seccionales de Cali, Palmira, Tuluá y Buenaventura en Valle del Cauca; Pereira en Risaralda; Armenia en Quindío; Manizales en Caldas; Quibdó en Chocó; y Popayán en Cauca, además de los supuestos adicionales que establezca la regulación para municipios oficialmente identificados como afectados.
La pertenencia a un departamento por sí sola no reemplaza la comprobación del domicilio fiscal y de la jurisdicción correspondiente. Es aconsejable guardar una copia del RUT y una nota que documente el criterio usado para aplicar el plazo transitorio.
Domicilio fiscal al 10 de agosto de 2026
El artículo 3 del decreto se refiere al domicilio fiscal informado en el RUT a la fecha del evento, 10 de agosto de 2026. Los cambios posteriores no generan automáticamente el beneficio, salvo los casos permitidos y demostrables mediante los medios probatorios pertinentes. La norma también contempla reglas para ciertos contribuyentes inscritos por primera vez.
La prueba del domicilio debe separarse de la dirección de correspondencia, ubicación de una oficina temporal o lugar donde se haya recibido un ingreso. Antes de asumir la fecha excepcional, contraste el soporte con el texto normativo y con los datos oficiales del contribuyente.
Exclusiones y obligaciones complementarias
El decreto excluye a los grandes contribuyentes y contiene reglas especiales relacionadas con declaraciones de activos en el exterior y ciertos plazos de retenciones de julio. Estas disposiciones tienen ámbitos específicos y no deben confundirse con el vencimiento de renta de las personas naturales que es objeto de este artículo.
Si un contribuyente ya presentó su declaración, corresponde revisar el contexto real antes de sugerir una nueva presentación. Para las personas obligadas que todavía no la han presentado, el control debe incluir el borrador, la firma, la conciliación de ingresos y retenciones y el pago cuando resulte procedente.
Análisis PCCOL: evidencia antes de utilizar el beneficio
La decisión debería documentar el NIT, los últimos dos dígitos, la seccional, el municipio, el domicilio fiscal al 10 de agosto y la referencia al Decreto 1226. De esta manera el contador dispone de un soporte claro para explicar por qué su calendario difiere del ordinario.
La conclusión es concreta: la terminación 25 o 26 solo determina la fecha de 13 de noviembre cuando se cumplen también las condiciones de aplicación del plazo especial. La verificación documental es parte esencial del cumplimiento, no un trámite accesorio.
Fuentes y documentos consultados
Las referencias se contrastaron con la información disponible al 13 de noviembre de 2026. Esta publicación es informativa; no reemplaza la verificación individual de normas y obligaciones.