Obras por Impuestos para la Reconstrucción: nueva modalidad especial del Decreto 1389 de 2026
Resumen
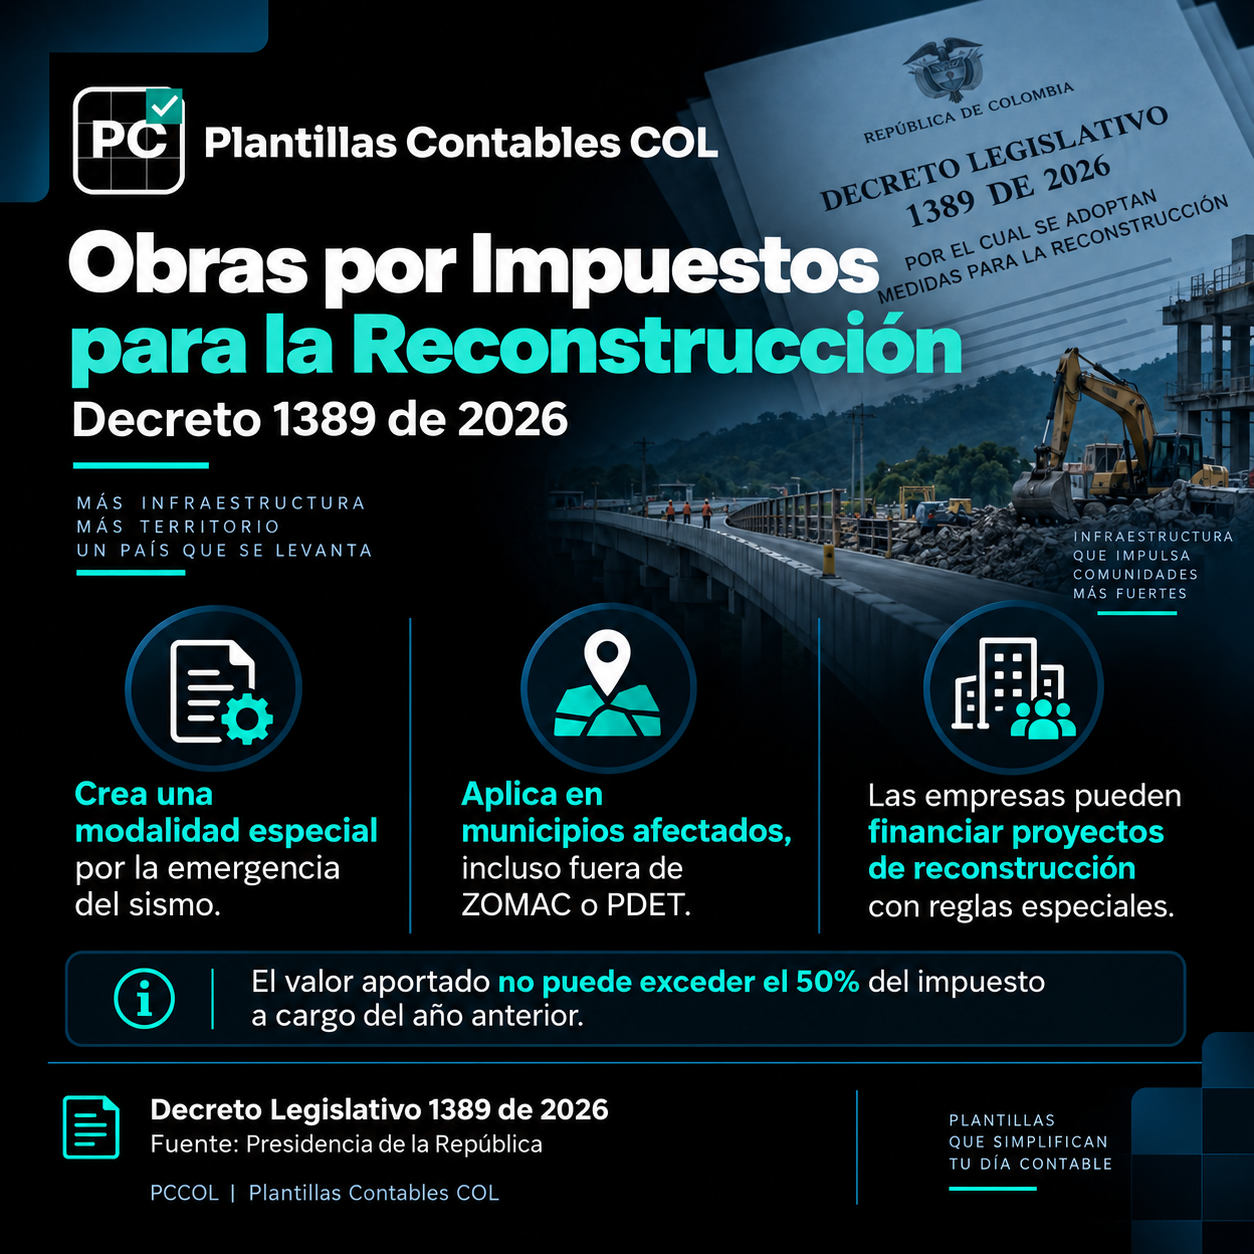
El Decreto Legislativo 1389 de 2026 creó una modalidad especial de Obras por Impuestos para financiar proyectos de recuperación y reconstrucción en municipios afectados por el terremoto. La figura amplía temporalmente la cobertura territorial y establece reglas específicas para vincular proyectos y aportes empresariales.
Qué pasó
En el marco del Estado de Emergencia Económica, Social y Ecológica declarado por el terremoto, el Gobierno expidió una modalidad especial de Obras por Impuestos orientada a proyectos de atención, recuperación, rehabilitación y reconstrucción.
Qué cambió
Entre los principales elementos del Decreto 1389 se encuentran:
- La modalidad puede aplicarse en los municipios comprendidos en el ámbito de la emergencia, aunque no estén clasificados como ZOMAC o PDET.
- Los proyectos deben estar directamente relacionados con las afectaciones generadas por el terremoto y tener naturaleza de inversión pública o estar destinados a recuperar bienes, infraestructura o servicios de interés público.
- El contribuyente que se vincule al mecanismo no necesita haber sido afectado directamente por el sismo.
- El valor aportado por las empresas no puede exceder el 50 % del impuesto a cargo determinado en la declaración del año gravable inmediatamente anterior.
- Se crea un Banco de Proyectos de Obras por Impuestos para la Reconstrucción, administrado por la Agencia de Renovación del Territorio en articulación con la planeación pública correspondiente.
¿A quién afecta?
Empresas interesadas en utilizar el mecanismo de Obras por Impuestos para financiar proyectos de reconstrucción, entidades públicas responsables de estructurar y viabilizar proyectos y municipios incluidos en el ámbito de la emergencia.
Qué debería revisar el contador
- Si el contribuyente cumple las condiciones generales para vincularse al mecanismo.
- El impuesto a cargo del año anterior, porque determina el tope general del aporte.
- La elegibilidad y viabilidad del proyecto.
- Que el proyecto esté ubicado en un municipio cubierto por la emergencia y responda a las afectaciones reconocidas oficialmente.
- La reglamentación y el Manual Operativo que adopten las entidades competentes.
- La correcta aplicación contable y fiscal del mecanismo según la modalidad utilizada.
Ejemplo práctico
Una empresa que no fue afectada directamente por el terremoto puede evaluar su vinculación a un proyecto de reconstrucción elegible en uno de los municipios cubiertos por la emergencia. El aporte estará sujeto a las reglas especiales del Decreto 1389 y al tope general del 50 % del impuesto a cargo del año gravable anterior.
Conclusión PCCOL
El Decreto 1389 amplía temporalmente el alcance territorial de Obras por Impuestos para canalizar inversión privada hacia la reconstrucción. Para las empresas, la oportunidad debe evaluarse con base en la elegibilidad del proyecto, el tope fiscal aplicable y la reglamentación operativa vigente al momento de la vinculación.
Fuente oficial
Presidencia de la República — Decreto Legislativo 1389 del 9 de septiembre de 2026.
https://www.presidencia.gov.co/prensa/Paginas/Decreto-1389-crea-el-mecanismo-Obras-por-Impuestos-para-la-Reconstruccion-260910.aspx ↗