¿Las estampillas son deducibles en renta? DIAN aclara las reglas para personas naturales
Resumen
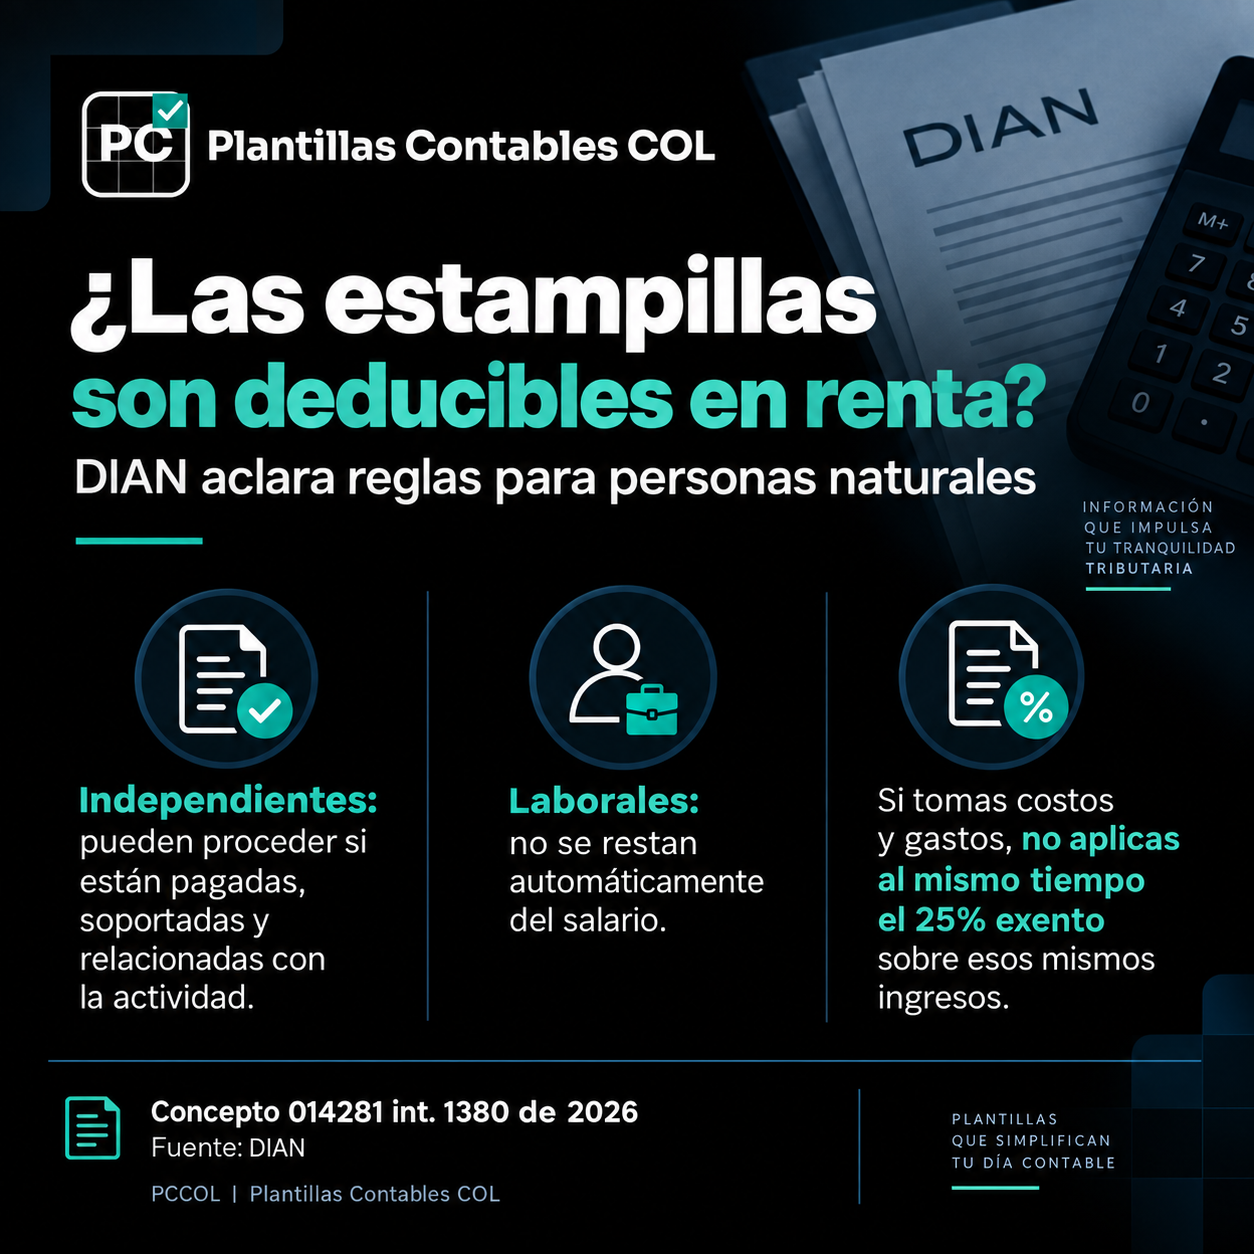
La DIAN aclaró cuándo las estampillas territoriales pueden reconocerse fiscalmente en la declaración de renta de una persona natural. El tratamiento cambia según se trate de ingresos laborales o rentas de trabajo independientes y, para estas últimas, el uso de costos y gastos es incompatible con aplicar simultáneamente la renta exenta del 25 % sobre los mismos ingresos.
Qué pasó
La DIAN analizó el tratamiento de las estampillas frente a las rentas de trabajo de personas naturales y su interacción con las reglas de costos, gastos y renta exenta del 25 %.
Qué cambió o aclaró
Cuando los ingresos provienen de una relación laboral o legal y reglamentaria, el pago de una estampilla no puede restarse de esos ingresos únicamente porque constituya un tributo pagado: su imputación requiere habilitación dentro de las reglas de depuración de esa renta.
Para las rentas de trabajo independientes, la estampilla puede reconocerse dentro de la alternativa de costos y gastos cuando cumpla los requisitos fiscales y esté asociada a esos ingresos.
La DIAN también precisó que el contribuyente independiente debe optar entre:
- Detraer costos y gastos asociados a la actividad, o
- Aplicar la renta exenta del 25 % prevista para esos ingresos.
Ambas alternativas no pueden aplicarse simultáneamente sobre los mismos ingresos.
¿A quién afecta?
Personas naturales independientes, contratistas y profesionales que obtengan rentas de trabajo sin relación laboral y soporten estampillas relacionadas con su actividad, así como personas naturales que pretendan imputar estampillas contra ingresos laborales.
Qué debería revisar el contador
En cada caso debe verificarse:
- Que el contribuyente sea el sujeto obligado al pago de la estampilla.
- Que la estampilla haya sido efectivamente pagada durante el período.
- Que tenga relación de causalidad con la actividad económica.
- Que esté debidamente soportada.
- Que sea imputable a la renta declarada.
- Que, tratándose de rentas de trabajo independientes, no se aplique simultáneamente la renta exenta del 25 % sobre esos mismos ingresos si se toman costos y gastos.
Ejemplo práctico
Un contratista independiente recibe ingresos por servicios y paga una estampilla directamente asociada al contrato. Si la estampilla cumple los requisitos para ser reconocida fiscalmente y se incluye dentro de los costos y gastos de esa renta, el contribuyente no puede aplicar simultáneamente la renta exenta del 25 % sobre esos mismos ingresos.
Conclusión PCCOL
Que una estampilla pueda ser fiscalmente procedente no significa que pueda restarse indistintamente de cualquier renta ni acumularse con todos los beneficios. La categoría del ingreso y la forma elegida para depurar la renta son determinantes.
Fuente oficial
DIAN — Concepto 014281 int. 1380 del 13 de agosto de 2026.
https://normograma.dian.gov.co/dian/compilacion/docs/oficio_dian_14281_2026.htm ↗