Aportes pensionales en Perú: cómo se tratan en la renta colombiana
Concepto DIAN 017846 de 2026: aportes obligatorios a pensión en Perú por trabajo remoto desde Colombia, rentas laborales y patrimonio bruto.
Desliza la imagen o usa las flechas para continuar.
El caso estudiado por la DIAN
El Concepto 017846, fechado el 9 de octubre de 2026 y publicado por la DIAN el 19 de octubre, estudia a una persona natural residente fiscal colombiana que presta sus servicios de manera remota desde Colombia y realiza aportes obligatorios a un sistema pensional de Perú. La cuestión jurídica es si esos aportes pueden beneficiarse en Colombia del tratamiento fiscal de las cotizaciones obligatorias a pensión.
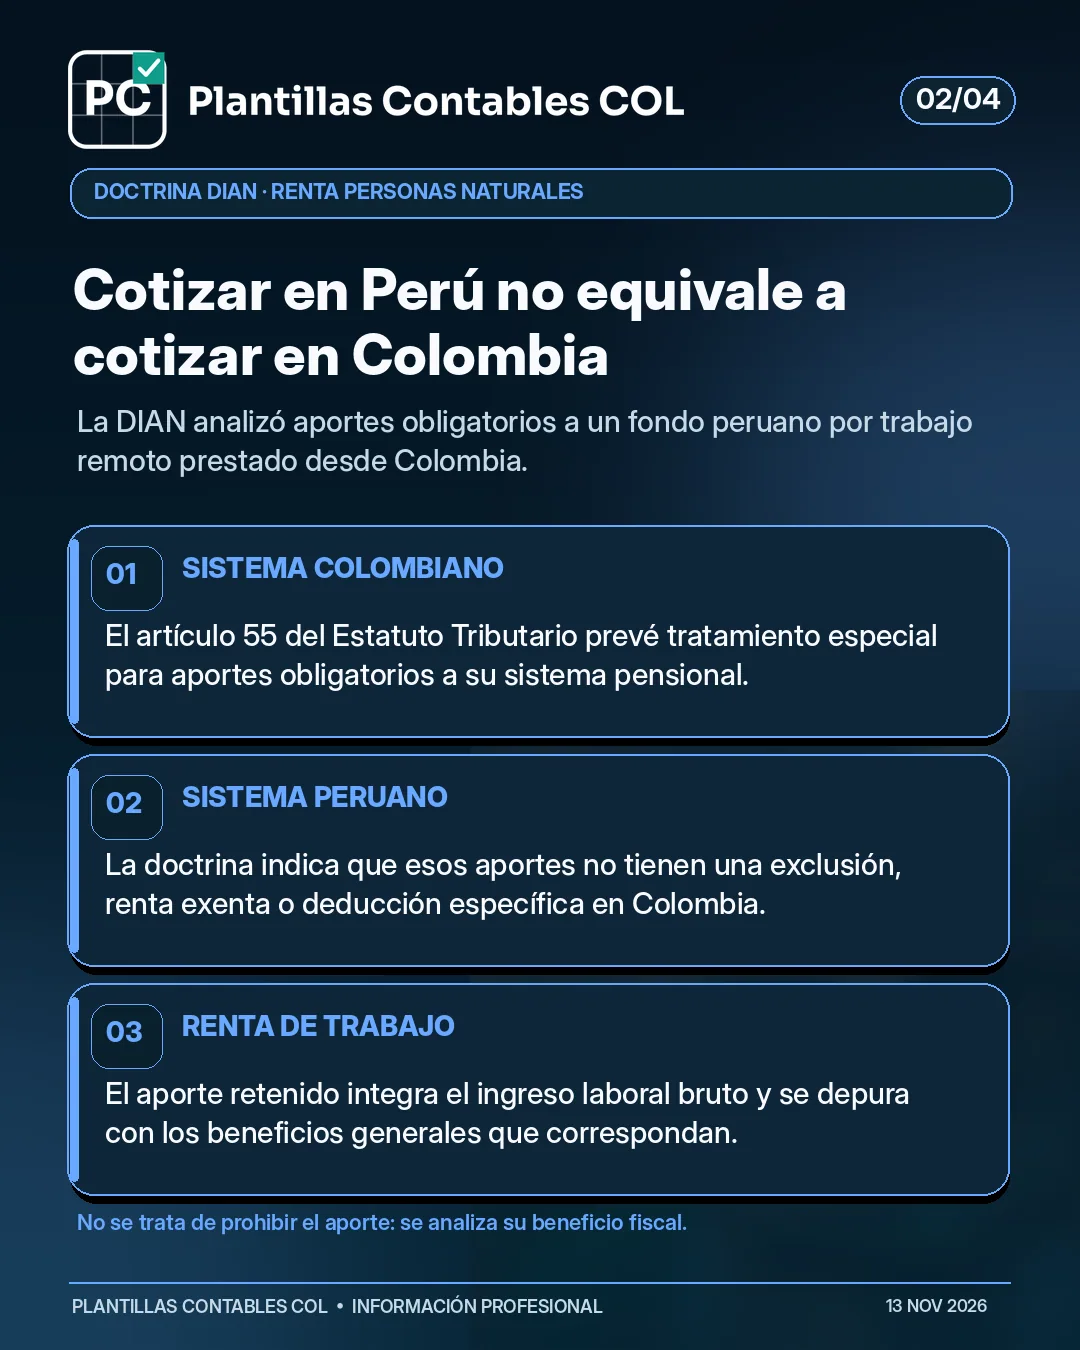
La administración respondió que la legislación colombiana no reconoce para esos pagos al sistema peruano un ingreso no constitutivo de renta, renta exenta ni deducción especial. La respuesta está delimitada por el supuesto consultado; no autoriza trasladar mecánicamente la misma conclusión a cualquier país, convenio internacional o estructura de vinculación.
Ingreso laboral bruto y depuración de la cédula general
Según la doctrina, cuando la persona realiza el trabajo desde Colombia, el monto retenido de la remuneración para consignarlo al fondo peruano integra el ingreso laboral bruto que debe analizarse en la cédula general. El hecho de que el empleador descuente una suma antes de hacer la transferencia bancaria al trabajador no convierte automáticamente ese descuento en una disminución del ingreso declarado.
La DIAN precisa que sí pueden aplicarse los beneficios de carácter general que resulten pertinentes, incluido el numeral 10 del artículo 206 del Estatuto Tributario dentro de los límites del artículo 336. Esa posibilidad no equivale a otorgar al aporte extranjero el mismo régimen de los pagos al Sistema General de Pensiones colombiano contemplado en el artículo 55.
La Decisión 578 de la Comunidad Andina
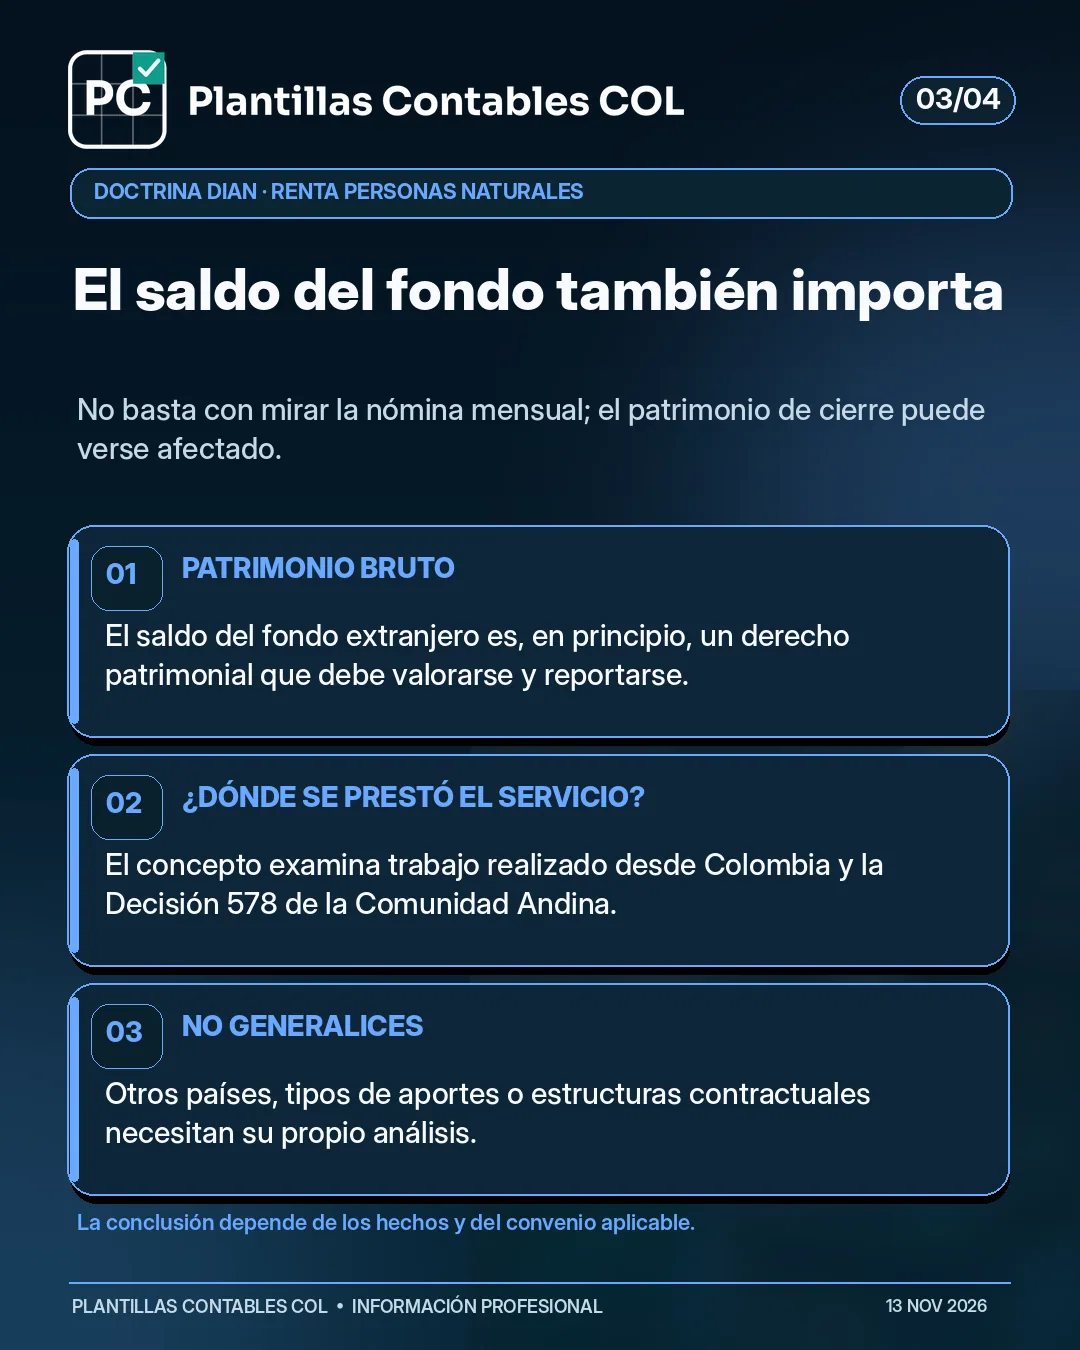
El análisis incorpora la Decisión 578 de 2004, relevante para Colombia y Perú por su pertenencia a la Comunidad Andina. El concepto señala que las rentas procedentes de servicios personales, por regla general, se gravan en el territorio donde se prestan efectivamente los servicios, salvo las excepciones pertinentes. En el caso estudiado, el trabajo se presta desde territorio colombiano.
Para una revisión tributaria, no basta con verificar el país que paga la nómina. Es importante documentar dónde se ejecutó el trabajo, la residencia fiscal, el tipo de contratación y los certificados de remuneración y cotización. Estas variables orientan tanto el reconocimiento del ingreso como la eventual aplicación de reglas internacionales.
El saldo acumulado como derecho patrimonial
La doctrina también examina el fondo extranjero a 31 de diciembre. El saldo acumulado representa, en principio, un derecho patrimonial susceptible de valoración económica y por ello forma parte del patrimonio bruto, salvo disposición legal específica que establezca otra regla. Un certificado de cotizaciones no equivale necesariamente al saldo patrimonial de cierre; conviene obtener ambos soportes.
Omitir el fondo por asumir que es simplemente una deducción de nómina puede provocar diferencias entre ingresos, activos y reportes de información internacional. El valor y la conversión a pesos deben analizarse según las reglas aplicables al patrimonio fiscal y la fecha de corte correspondiente.
Análisis PCCOL: tres conciliaciones necesarias
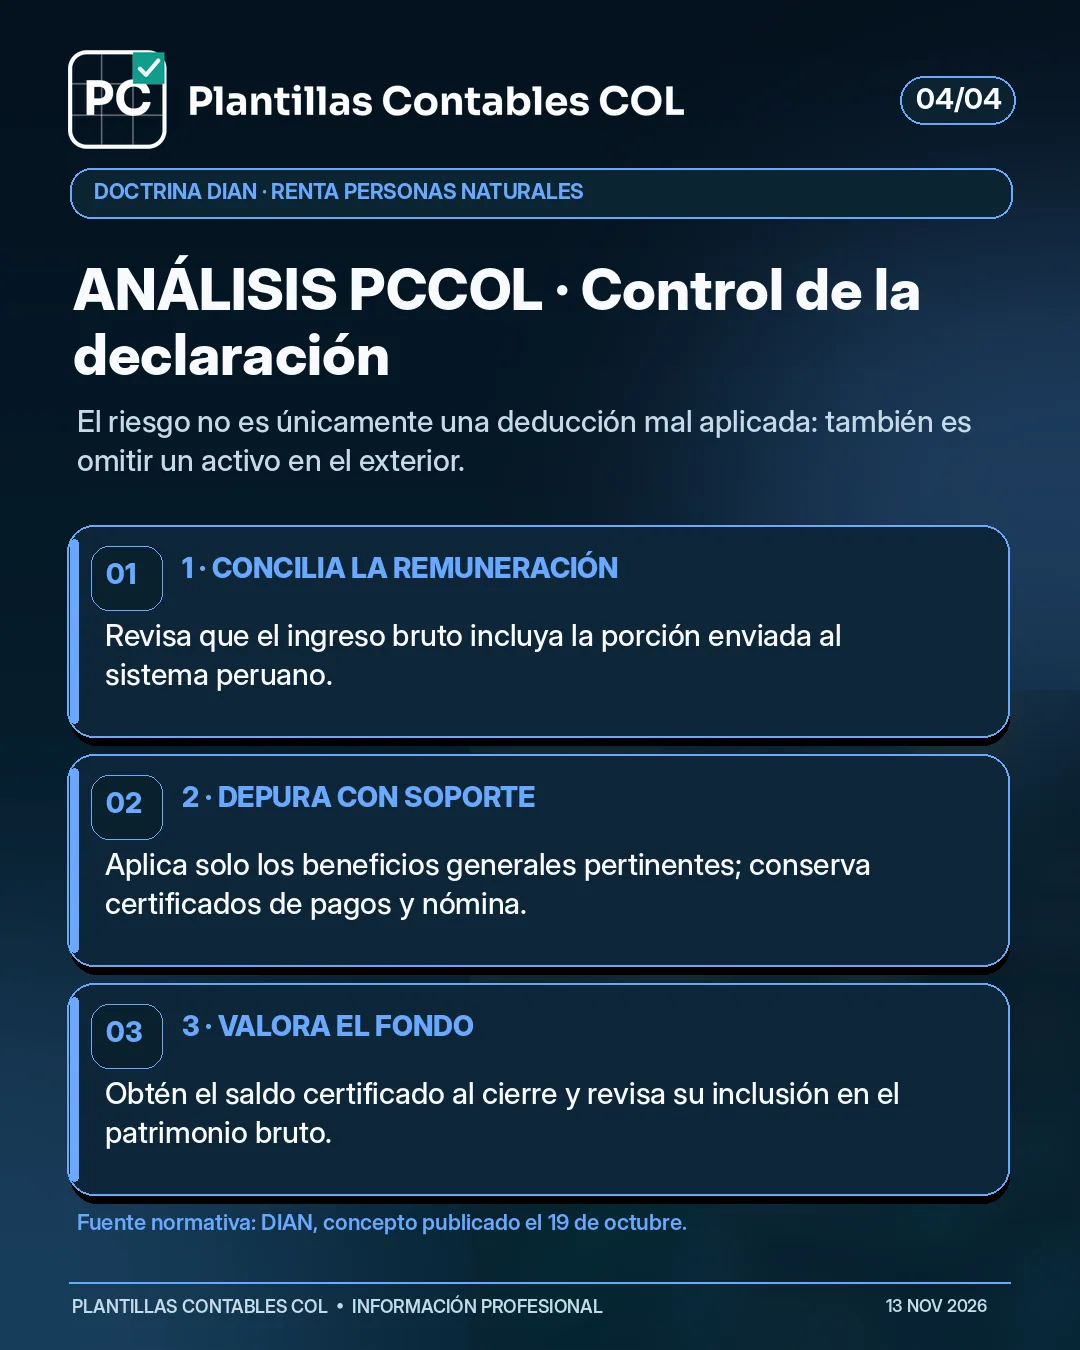
Primero, concilie el salario devengado con el neto transferido y el aporte retenido, de modo que el ingreso bruto sea verificable. Segundo, separe los beneficios generales de renta que sí correspondan de las deducciones especiales que la doctrina niega a los aportes peruanos. Tercero, documente y valore el saldo del derecho patrimonial al cierre del período.
Una matriz con fecha, pagador, país de prestación, devengo, descuento, moneda, tipo de cambio y soporte del fondo permitirá explicar el tratamiento frente a una revisión. Se trata de una orientación técnica general: la declaración concreta requiere considerar el régimen fiscal del contribuyente y la totalidad de sus ingresos y activos.
Fuentes y documentos consultados
Las referencias se contrastaron con la información disponible al 13 de noviembre de 2026. Esta publicación es informativa; no reemplaza la verificación individual de normas y obligaciones.