Decreto 1413 de 2026: incentivos tributarios para nuevas inversiones en zonas afectadas
Resumen
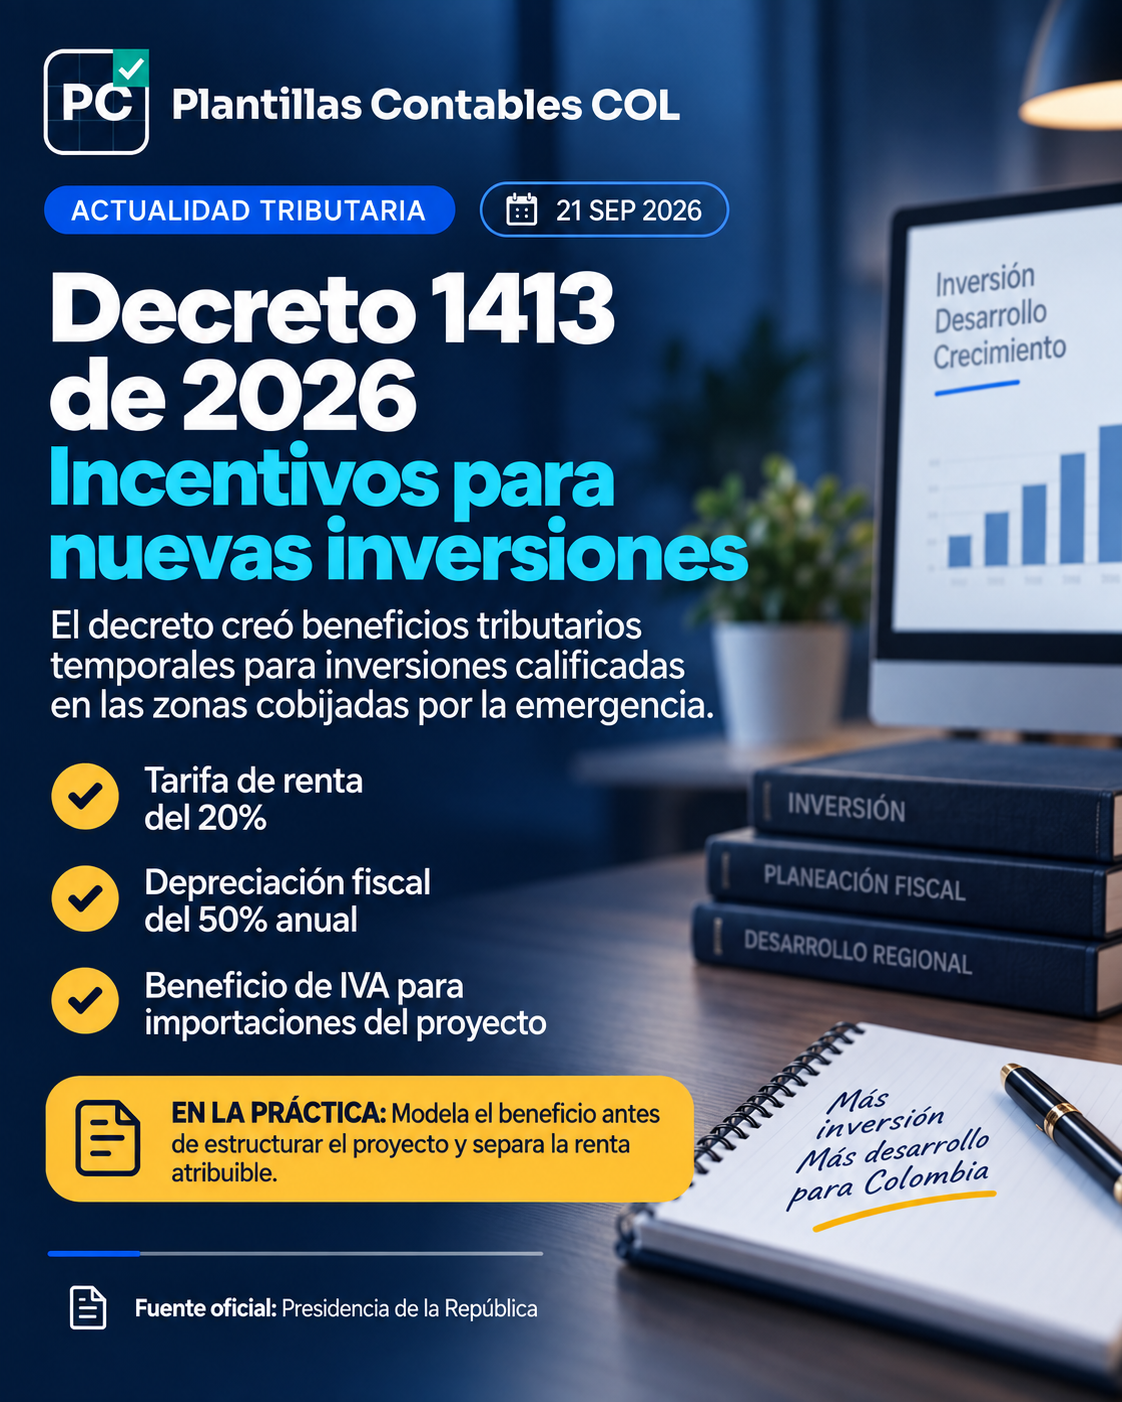
El Decreto Legislativo 1413 de 2026 creó un régimen excepcional y transitorio para promover nuevas inversiones privadas que contribuyan a la reconstrucción, recuperación y reactivación económica de los territorios cobijados por la emergencia.
Qué cambió
Para los años gravables 2026 y 2027, las rentas directamente relacionadas con proyectos de inversión aprobados pueden acceder a una tarifa especial del impuesto sobre la renta del 20 %.
La tarifa puede reducirse por generación de nuevos empleos directos: un punto porcentual por cada bloque completo de 250 empleos acreditados, hasta una tarifa mínima del 15 %.
El decreto también contempla:
- Depreciación fiscal acelerada del 50 % anual para determinados activos productivos vinculados con proyectos aprobados.
- Exención de IVA hasta el 31 de diciembre de 2027 para importaciones de determinadas materias primas, insumos y bienes de capital que sean indispensables y se destinen exclusivamente a proyectos calificados.
Actividades incluidas y excluidas
La divulgación oficial señala como sectores incluidos turismo, agroindustria, industria manufacturera, servicios y construcción. Se excluyen minería, comercio mayorista y minorista, actividades inmobiliarias y administración pública.
¿A quién afecta?
Empresas e inversionistas que evalúen proyectos nuevos en los territorios cubiertos por la emergencia y que puedan cumplir los requisitos de calificación, sector, inversión, empleo y trazabilidad exigidos por el régimen.
Qué debería revisar el contador
- El municipio exacto donde se desarrollará el proyecto.
- El sector económico y las exclusiones del régimen.
- La calificación formal del proyecto.
- La inversión nueva computable y su trazabilidad.
- Los empleos directos nuevos que puedan acreditarse.
- La separación de la renta directamente atribuible al proyecto beneficiado.
- Los activos que podrían aplicar a depreciación fiscal acelerada.
- Las importaciones indispensables que podrían cumplir las condiciones de exención de IVA.
Ejemplo práctico
Una empresa que obtiene aprobación para un proyecto nuevo de manufactura en una zona cobijada por la emergencia no debe aplicar automáticamente la tarifa del 20 % a toda su renta empresarial. Debe identificar y soportar la renta directamente relacionada con el proyecto calificado y mantener la trazabilidad requerida por el régimen.
Montos mínimos de inversión por sector
Según el resumen de la firma Forvis Mazars, el régimen exige una inversión mínima de 950.000 UVT en turismo, 1.100.000 UVT en agroindustria y construcción, y 2.350.000 UVT en manufactura y servicios. Con la UVT de 2026 en $52.374, 950.000 UVT equivalen a unos $49.755 millones. El proyecto debe iniciar antes del 19 de agosto de 2027 y requiere calificación del Ministerio de Comercio, que dispone de quince días hábiles para pronunciarse.
Cobertura territorial y vigencia de los beneficios
Las zonas cubiertas se definen con el Reporte Situacional 36 de la UNGRD, que abarca dieciséis departamentos. Los beneficios de renta y depreciación aplican a los años gravables 2026 y 2027, y la exención de IVA va hasta el 31 de diciembre de 2027. Las exclusiones incluyen recursos no renovables, comercio, inmobiliarias, administración pública y educación.
Lo que está pendiente
La reglamentación sobre la forma de acreditar los empleos aún está por expedirse, y el decreto legislativo está sujeto a control automático de constitucionalidad. Por eso cualquier modelo financiero debe incluir el riesgo de que las condiciones cambien.
Nota sobre la fuente
Los montos y plazos de esta sección provienen de un resumen secundario del decreto; confirma cada cifra con el texto oficial antes de tomar una decisión de inversión.
Conclusión PCCOL
El beneficio puede ser importante para proyectos de inversión de tamaño relevante, pero exige estructuración y control desde el inicio. La tarifa preferencial, la depreciación acelerada y el beneficio de IVA deben modelarse antes de ejecutar la inversión, no después, porque la elegibilidad y la trazabilidad del proyecto son determinantes.
Fuente oficial
Presidencia de la República - Decreto Legislativo 1413 del 17 de septiembre de 2026 y divulgación oficial del 18 de septiembre de 2026.
https://www.presidencia.gov.co/prensa/Paginas/Gobierno-determina-incentivos-tributarios-para-atraer-inversion-privada-a-zonas-afectadas-por-el-terremoto-260918.aspx ↗