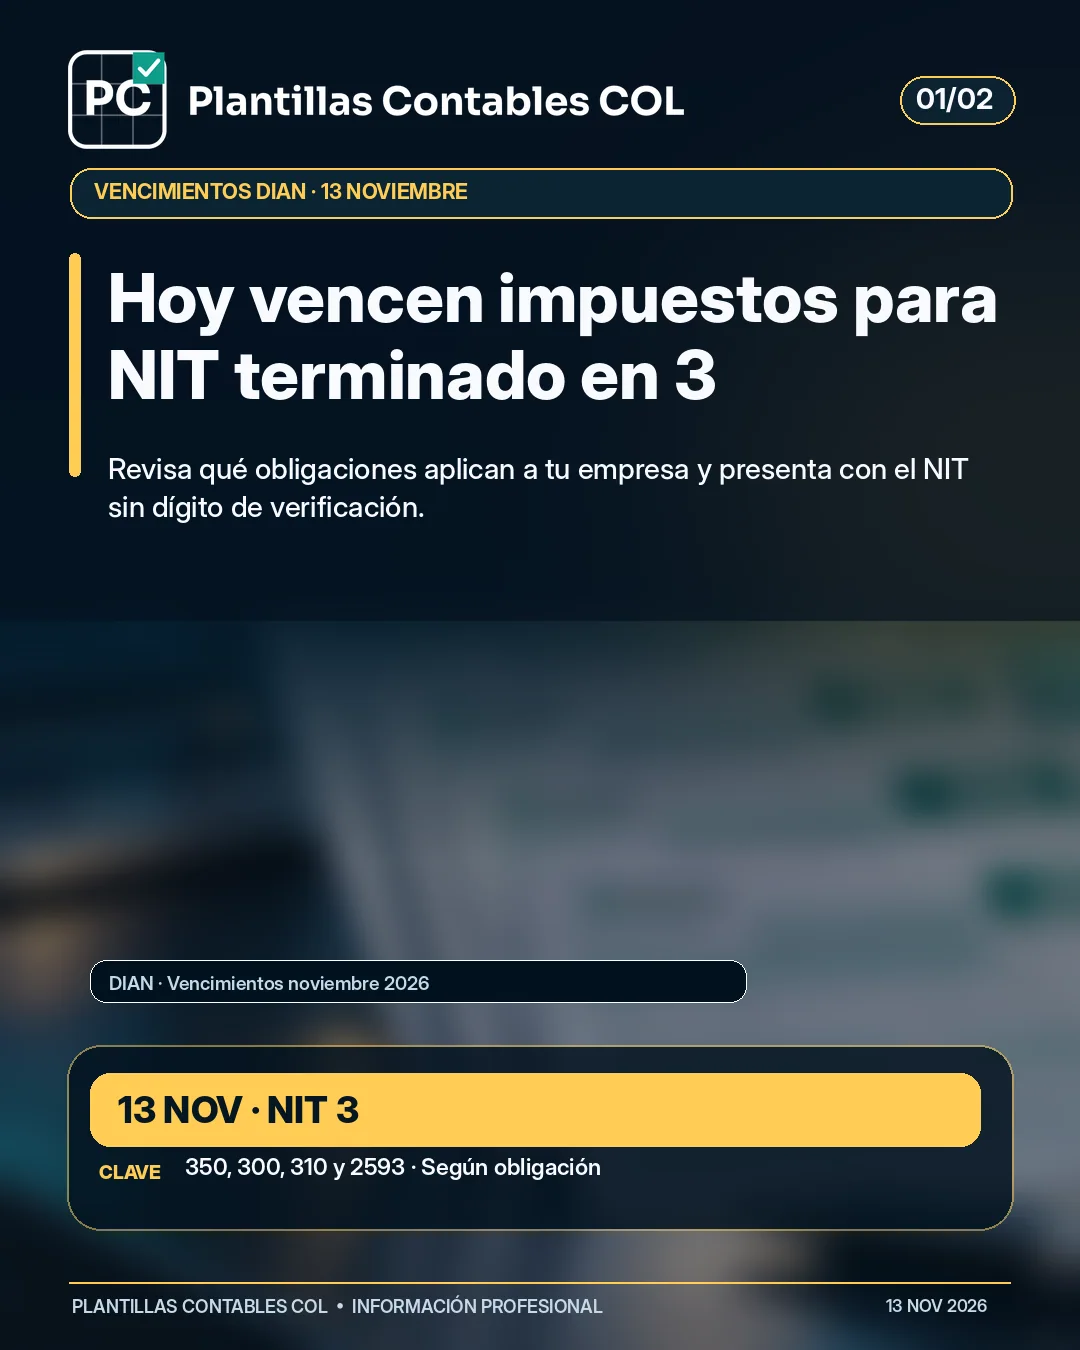
Hoy 13 de noviembre: vencimientos tributarios para NIT terminado en 3
NIT terminado en 3: vencimientos DIAN del 13 de noviembre de 2026 para retención, IVA, consumo y anticipo SIMPLE, según obligación.
Desliza la imagen o usa las flechas para continuar.
A quién corresponde el vencimiento del 13 de noviembre
El viernes 13 de noviembre de 2026 corresponde la terminación 3 en el calendario nacional de obligaciones que vencen en noviembre. El dígito se toma del NIT sin considerar el de verificación. Cada contribuyente debe comprobar cuáles obligaciones tiene a su cargo y cuál es la periodicidad aplicable: la coincidencia en la fecha no implica que deba presentar todos los formularios.
La DIAN establece una secuencia que continúa el martes 17 de noviembre para NIT terminado en 4, ya que el lunes 16 es día festivo nacional. Para cumplir a tiempo conviene terminar las conciliaciones, la revisión del borrador, las firmas y el pago efectivo.
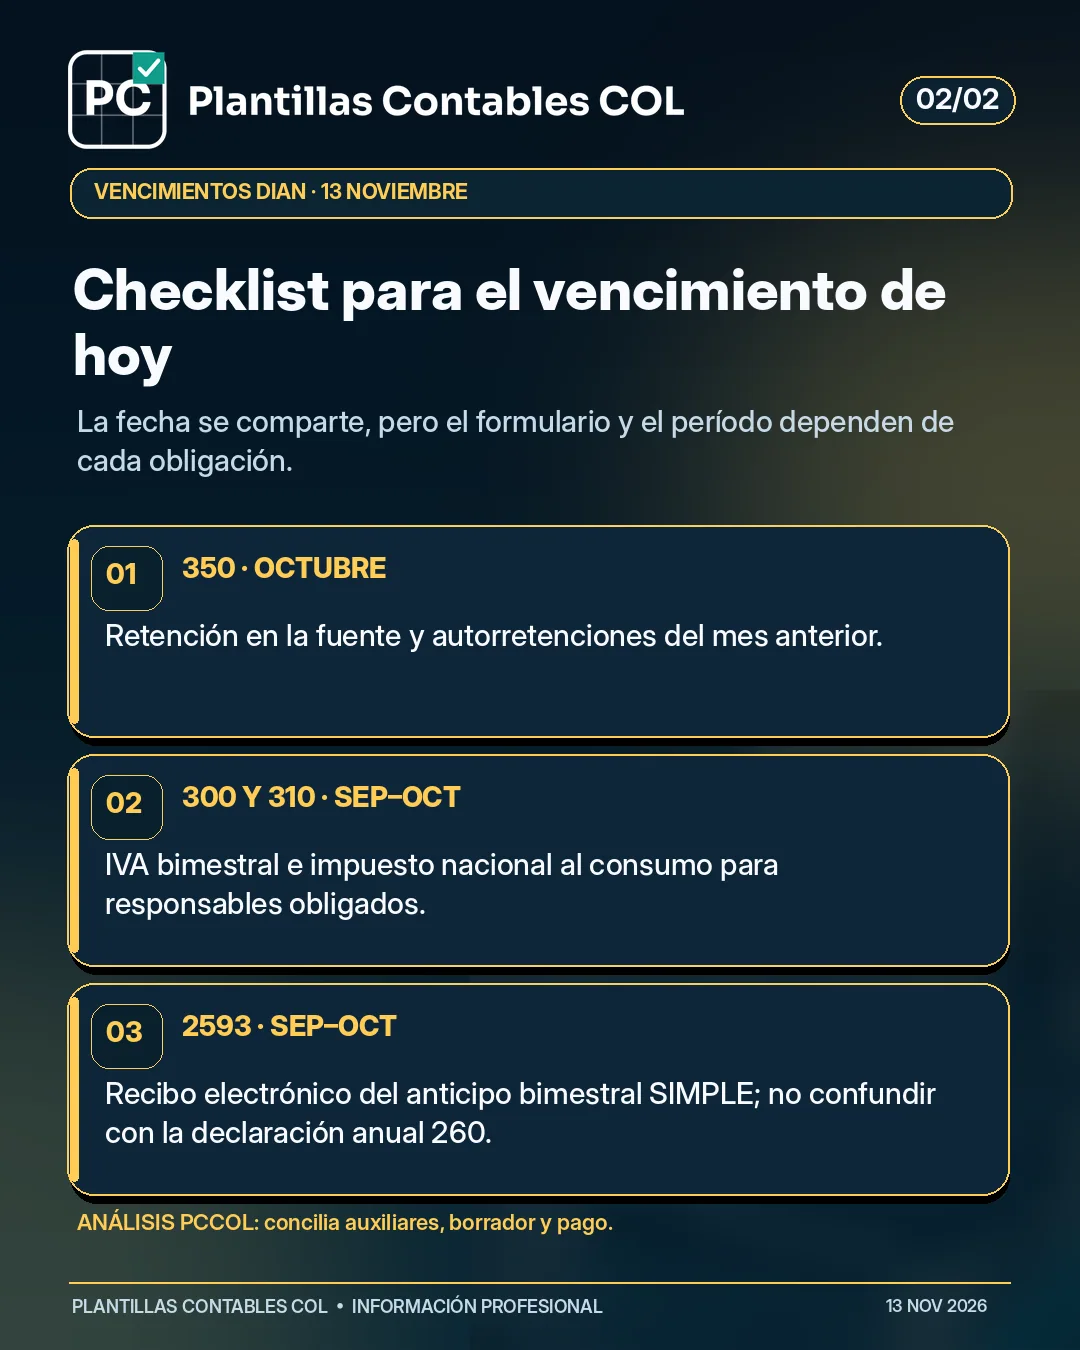
Formulario 350: retención y autorretención de octubre
Los agentes obligados a declarar retenciones y autorretenciones deben verificar las bases, conceptos, tarifas, descuentos, pagos a terceros y cruces de las cuentas de retención del período octubre de 2026. Los cálculos deben conciliar contra el auxiliar y contra los comprobantes respectivos; una fórmula correcta no reemplaza la revisión de clasificación tributaria de los pagos.
En grupos empresariales confirme qué NIT presenta el formulario, si existen sucursales con operaciones separadas y si los pagos realizados tienen soportes. La hora límite de un proceso bancario también merece control antes de dar por terminada la obligación.
IVA 300 e impuesto nacional al consumo 310
La liquidación bimestral de IVA septiembre-octubre de 2026 corresponde a quienes manejan esa periodicidad, no a todos los responsables de IVA. Es importante conciliar los ingresos gravados, excluidos, exentos, las devoluciones, el impuesto generado y el descontable, además de notas crédito y saldos a favor.
En impuesto nacional al consumo, cuando aplique, valide el hecho generador, la base gravable y el período, distinguiéndolo del IVA. El número del formulario y las cuentas contables relacionadas deben coincidir con la naturaleza de la operación declarada.
Anticipo SIMPLE: el recibo electrónico 2593
El micrositio oficial de la DIAN describe el anticipo bimestral del Régimen SIMPLE mediante el recibo electrónico 2593. Este no debe confundirse con el formulario 260, que pertenece a la declaración anual consolidada. Una publicación general de vencimientos utiliza la referencia 260 en una sección bimestral; para preparar el anticipo se debe seguir el procedimiento específico y la obligación efectivamente habilitada.
Antes de enviar, verifique ingresos del bimestre, actividades, anticipos anteriores, pagos y la territorialidad correspondiente cuando deba liquidarse ICA consolidado. Guarde el recibo y la evidencia del pago; una programación pendiente no es un pago concluido.
Análisis PCCOL: lista final antes de aprobar
El control ideal por NIT incluye obligación, periodicidad, mes o bimestre, responsable, auxiliar conciliado, borrador aprobado, fecha de firma, estado de presentación y comprobante de pago. La asignación de responsables evita duplicar o dejar de presentar obligaciones cuando existen varias sociedades.
Este artículo documenta el vencimiento del 13 de noviembre; una vez transcurrida la fecha, úselo como referencia histórica y consulte el calendario DIAN vigente para el siguiente cumplimiento. Los recordatorios diarios no reemplazan la revisión de la obligación particular.
Fuentes y documentos consultados
- DIAN: obligaciones nacionales de noviembre de 2026
- DIAN: cómo pagar el anticipo bimestral SIMPLE con 2593
Las referencias se contrastaron con la información disponible al 13 de noviembre de 2026. Esta publicación es informativa; no reemplaza la verificación individual de normas y obligaciones.