Salida del Régimen SIMPLE: cuándo no se requiere resolución de exclusión
La DIAN distingue la exclusión voluntaria por incumplimiento no subsanable de la exclusión de oficio. Requisitos del RUT y Oficio 017894 de 2026.
Desliza la imagen o usa las flechas para continuar.
Qué aclaró el Oficio 017894 de 2026
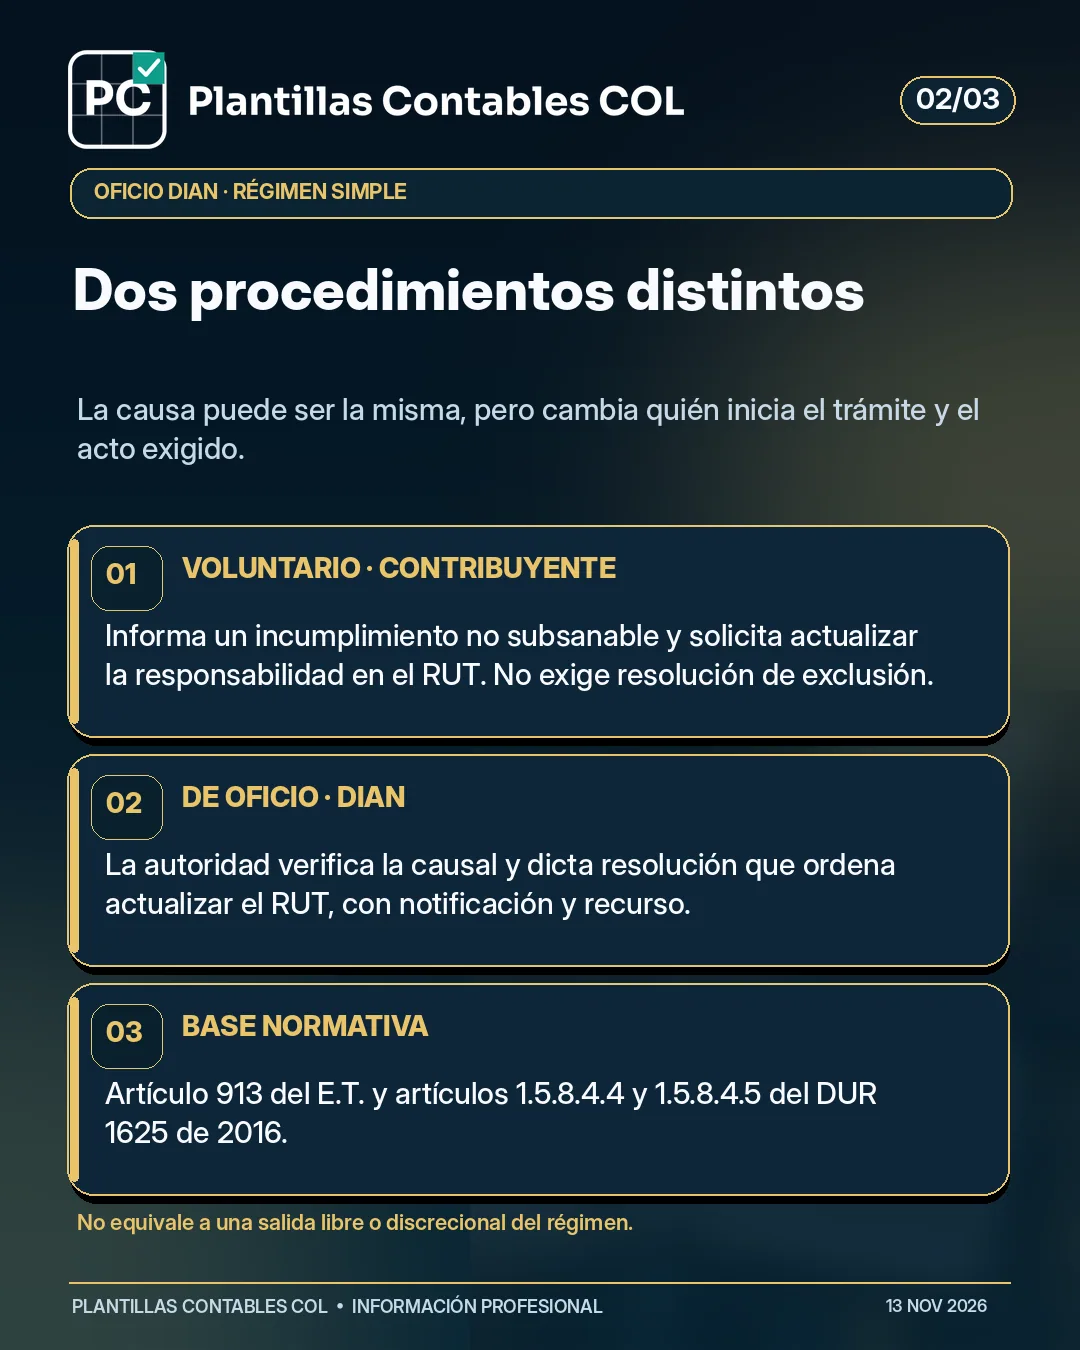
La DIAN distinguió dos vías para materializar la pérdida de la calidad de contribuyente del Régimen Simple de Tributación cuando existe un incumplimiento no subsanable. Una se inicia por el propio contribuyente ante el RUT y otra por la autoridad tributaria al ejercer sus facultades de verificación. Aunque las dos pueden conducir al régimen ordinario, el procedimiento y el acto requerido no son iguales.
El oficio, fechado el 13 de octubre de 2026 y publicado el 19 de octubre, precisa el alcance de la doctrina previa contenida en el Concepto 006706 de abril de 2025. No se trata de una eliminación de los requisitos del SIMPLE ni de una opción irrestricta para retirarse en cualquier fecha.
Trámite voluntario por causal no subsanable
El artículo 913 del Estatuto Tributario establece consecuencias cuando el contribuyente deja de cumplir condiciones o requisitos que no pueden subsanarse. Para el procedimiento voluntario, el artículo 1.5.8.4.4 del Decreto 1625 de 2016 permite solicitar la actualización de las responsabilidades en el RUT. La DIAN señaló que ese trámite no exige que previamente se dicte la resolución de exclusión prevista para actuaciones de oficio.
La entidad también recuerda que la solicitud debe hacerse en los términos legales y con los soportes correspondientes. Entre ellos se encuentra un escrito presentado bajo gravedad de juramento en el que se informa la condición o requisito no cumplido, sin perjuicio de la facultad de fiscalización posterior de la administración.
Cuando la DIAN decide excluir de oficio
El artículo 1.5.8.4.5 del mismo decreto regula el escenario en que la DIAN verifica la pérdida de requisitos y adelanta la exclusión directamente. En ese caso sí se requiere una resolución que ordene la actualización del RUT, debidamente notificada y con el mecanismo de contradicción procedente. La formalidad protege el debido proceso cuando la decisión nace de la actuación administrativa.
No debe afirmarse que toda actualización del RUT es discrecional o que basta con desmarcar una responsabilidad. El expediente debe permitir reconstruir la causal, las fechas y el fundamento del cambio de régimen.
Consecuencias prácticas para el área tributaria
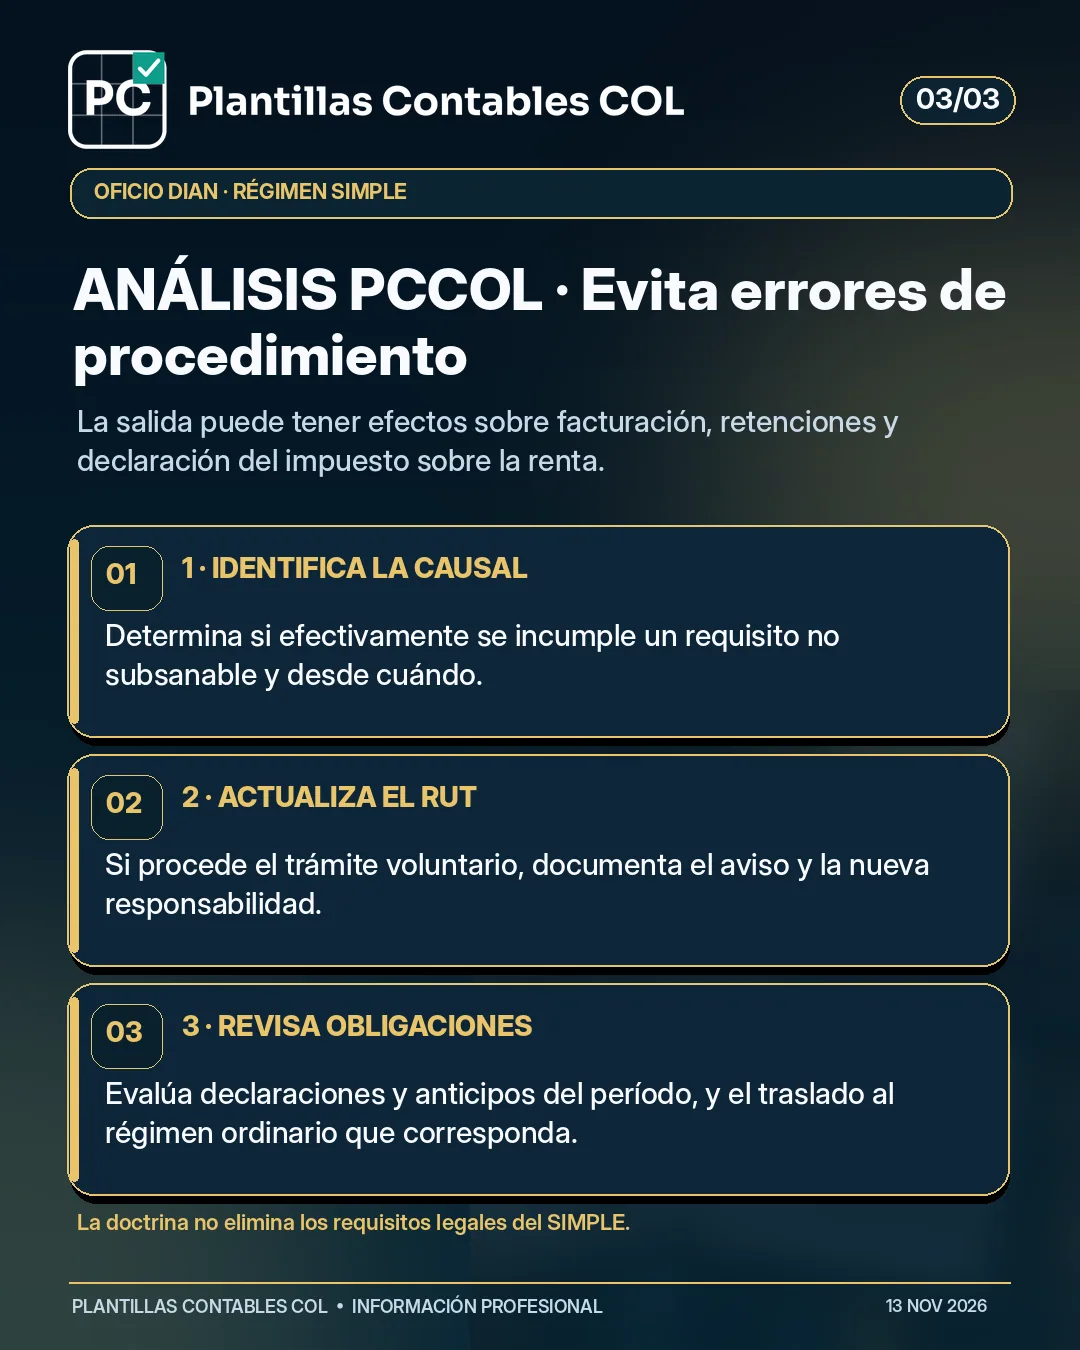
Al analizar una salida, revise desde qué momento se presentó el incumplimiento, cuáles anticipos o declaraciones del SIMPLE se han presentado y qué obligaciones pasan a regir bajo el régimen ordinario. Esto puede afectar los formularios, las retenciones, la facturación y las conciliaciones del cierre. La doctrina estudiada explica un procedimiento, pero no sustituye la revisión completa de las obligaciones sustanciales.
En una empresa con varias unidades de negocio, conviene documentar las actividades desarrolladas, los ingresos y los requisitos aplicables antes de realizar cambios en la parametrización del ERP. Un cambio en el RUT debe ser coherente con la realidad de la actividad y con los registros contables.
Análisis PCCOL: control del cambio de régimen
Proponga una hoja de control que identifique la causal no subsanable, la norma infringida, la fecha de ocurrencia, el documento anexo, la solicitud realizada y su resultado. Adjunte la constancia de actualización del RUT y una lista de responsabilidades que deben revisarse en el período de transición. Este expediente facilitará explicar por qué se utilizó la vía voluntaria sin resolución previa.
La conclusión es precisa: la resolución formal de exclusión no se exige para la actualización voluntaria contemplada en el artículo 1.5.8.4.4; sí es parte de la exclusión de oficio prevista en el artículo 1.5.8.4.5. La ausencia de ese acto en el primer caso no elimina la facultad de control de la DIAN.
Fuentes y documentos consultados
Las referencias se contrastaron con la información disponible al 13 de noviembre de 2026. Esta publicación es informativa; no reemplaza la verificación individual de normas y obligaciones.