Decreto 1419 de 2026: plazo del 19 de noviembre y requisitos de los alivios DIAN
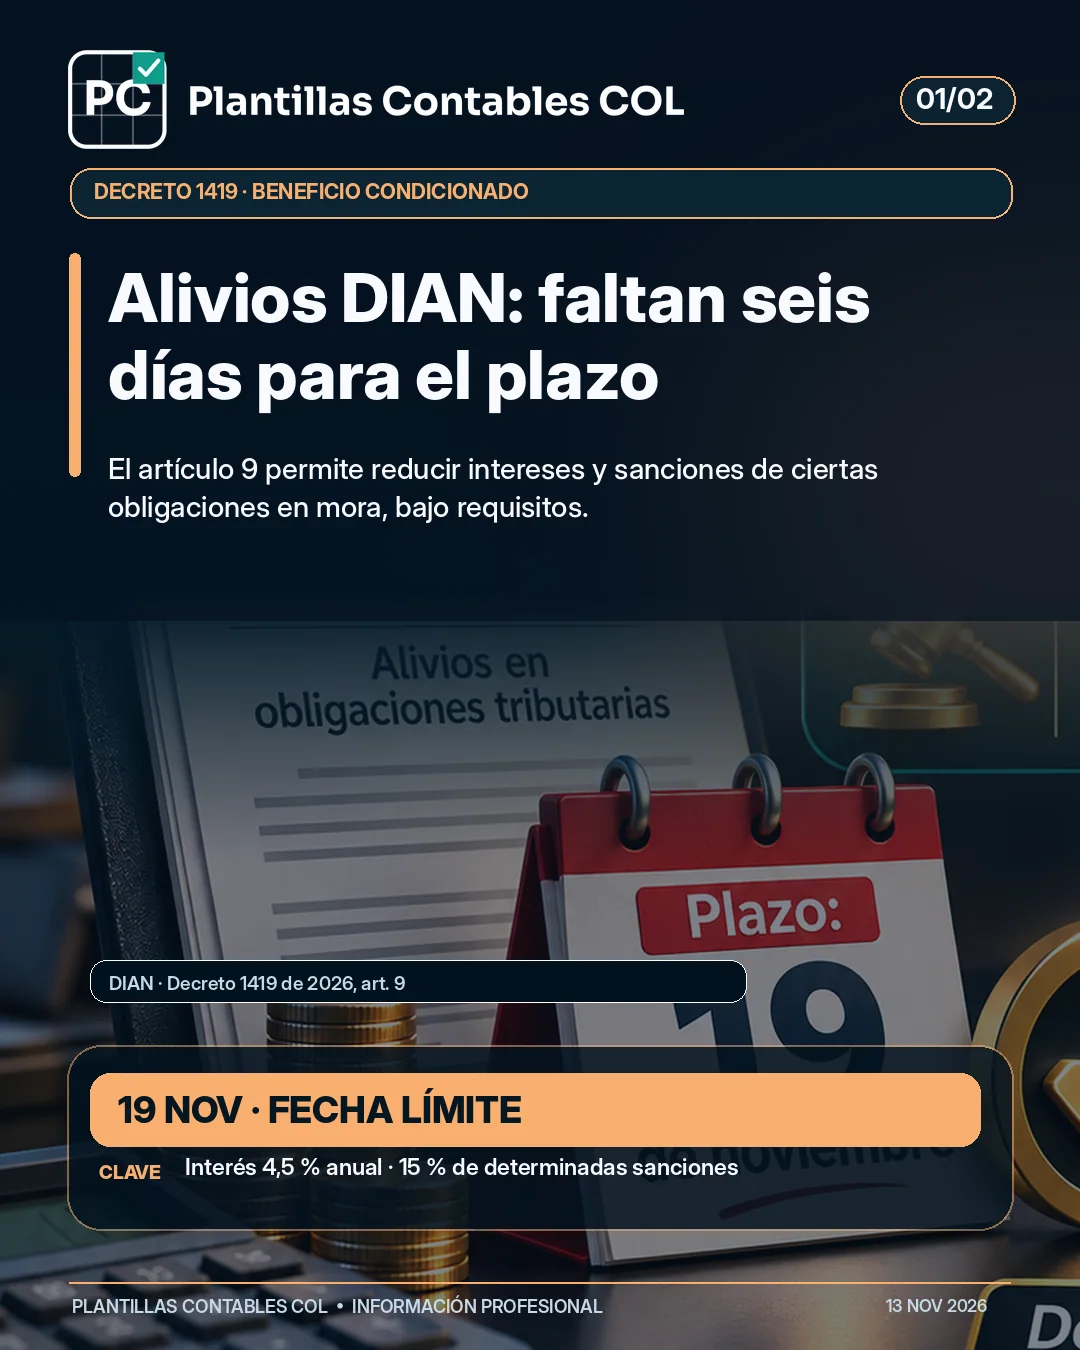
Decreto 1419: seis días al 13 de noviembre para revisar los alivios DIAN antes del 19 de noviembre. Esta información corresponde a la revisión editorial del 12 de noviembre de 2026; identifica los sujetos y condiciones aplicables antes de tomar decisiones tributarias.
Actualización 13 de noviembre: quedan seis días calendario
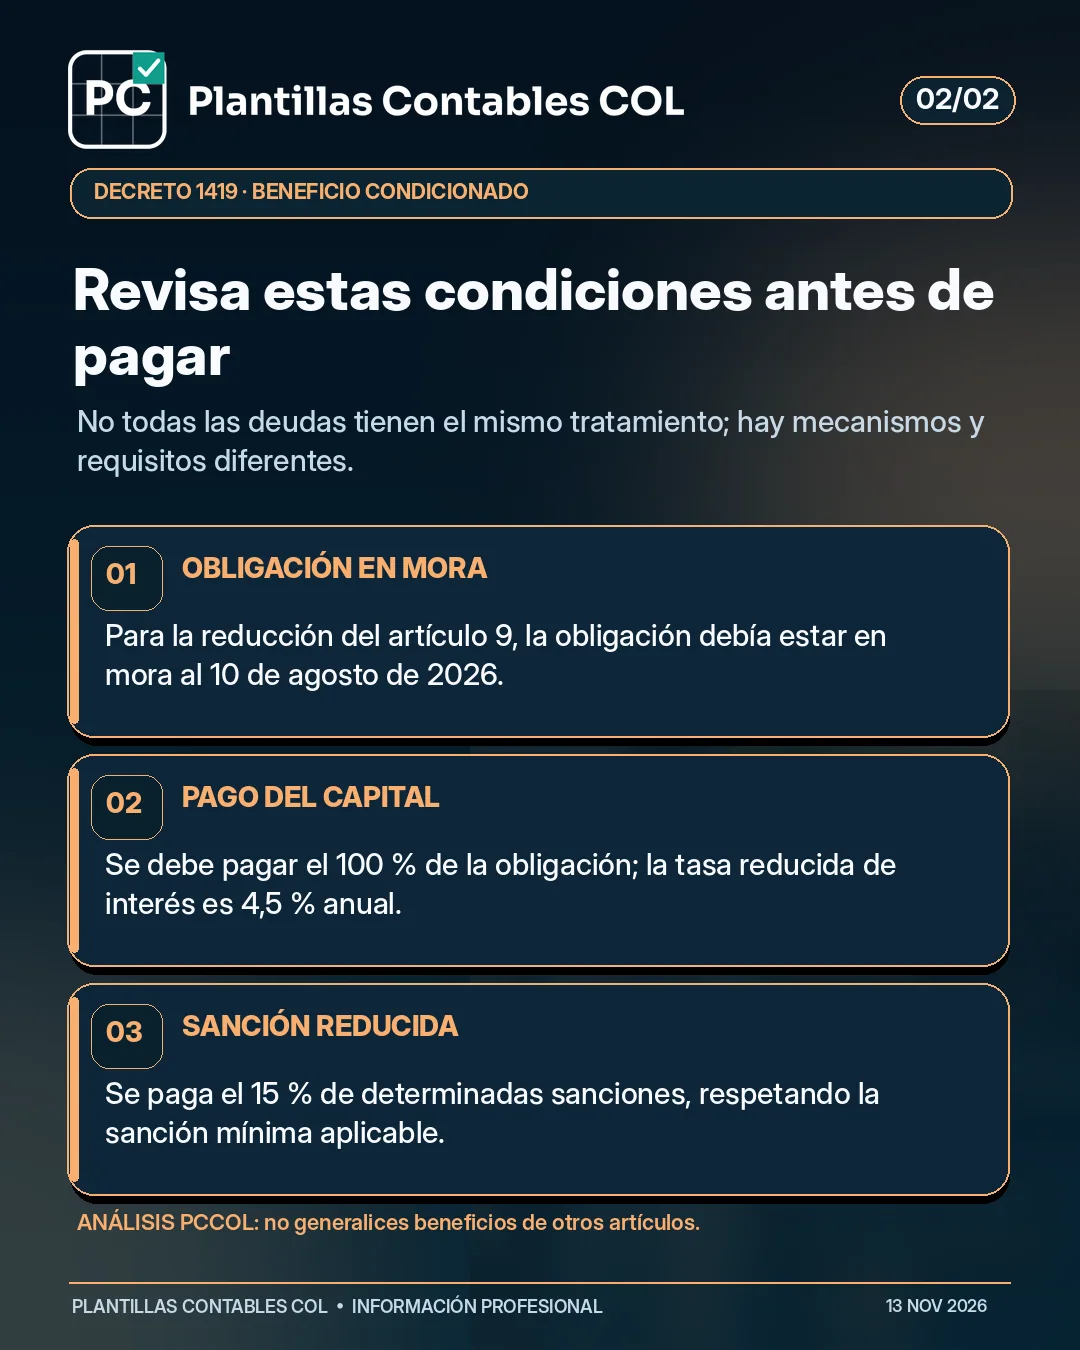
Para el corte del viernes 13 de noviembre faltan seis días calendario para el vencimiento del 19 de noviembre de 2026. El artículo 9 del Decreto 1419 contempla, para determinadas obligaciones en mora al 10 de agosto, el pago del 100 % del capital, intereses al 4,5 % anual y el 15 % de las sanciones correspondientes, respetando la sanción mínima cuando sea aplicable. El contador debe distinguir esta regla de otros artículos y de las condiciones de facilidades de pago. Una fecha de recordatorio no amplía los requisitos de procedencia.
Desliza la imagen o usa las flechas para continuar.
El plazo del 19 de noviembre y a quiénes cobija
El Decreto Legislativo 1419 de 2026 estableció medidas extraordinarias de normalización de obligaciones tributarias, aduaneras y cambiarias administradas por la DIAN, junto con otros instrumentos de atención de la emergencia. Para este jueves 12 de noviembre faltan seis días al 13 de noviembre calendario para el límite del 19 de noviembre. La fecha es relevante para revisar si existe una obligación efectivamente comprendida en el régimen y si puede cumplirse el pago requerido dentro del plazo. El solo hecho de tener una deuda no basta para aplicar beneficios: deben satisfacerse los presupuestos de la disposición pertinente.
Reducción de intereses y sanciones del artículo 9
Para las obligaciones en mora al 10 de agosto de 2026 cobijadas por el artículo 9, la DIAN explica que se exige pagar el 100 % de la obligación principal, liquidar los intereses moratorios con la tasa especial del 4,5 % anual y pagar el 15 % de las sanciones y su actualización, cuando corresponda. La sanción resultante debe observar la sanción mínima aplicable. Los porcentajes no se extienden a cualquier deuda posterior ni autorizan dejar de pagar el principal. La verificación debe partir de fechas, saldo, naturaleza y estado de cada obligación.
Diferencias entre artículos y trámites
No todos los beneficios del decreto funcionan igual. El artículo 8 prevé una facilidad de pago abreviada para sujetos afectados, con condiciones propias y exclusiones; el artículo 9 regula una reducción transitoria en obligaciones en mora; y el artículo 10 contempla determinadas situaciones de declaraciones omitidas, correcciones y obligaciones formales. Por ejemplo, la tasa especial de una facilidad y la reducción de intereses de una deuda en mora requieren identificar supuestos normativos distintos. Aplicar reglas de un artículo al otro puede generar liquidaciones incorrectas o expectativas de descuento no sustentadas.
Errores que conviene evitar
Uno de los errores más frecuentes es descontar el 85 % de toda la deuda, cuando la disposición no reduce de forma general el valor principal del impuesto. Otro consiste en usar el 15 % sobre cualquier sanción sin examinar su fecha de configuración y la sanción mínima. También es riesgoso asumir que todas las correcciones están cobijadas o que la presentación de una solicitud suspende automáticamente la fecha límite. Para evitarlo, los papeles de trabajo deben contener el artículo aplicable, las condiciones verificadas, las fechas y los comprobantes del pago correspondiente.
Procedimiento práctico de revisión
Prepare un inventario por obligación con NIT, concepto, período, fecha de vencimiento, saldo del principal, sanción, intereses y actuaciones administrativas existentes. Clasifique primero los casos en los supuestos del decreto; descarte aquellos no comprendidos antes de aplicar tasas. Luego determine el monto a pagar o el trámite que corresponda y valide contra la información de la DIAN. Cuando exista una discusión administrativa o un proceso de cobro, revise las exigencias especiales del artículo y las comunicaciones que deben realizarse. El resultado debe quedar trazable y sustentado.
Uso de calculadoras y fuentes
Una calculadora puede ayudar a realizar operaciones matemáticas, pero no determina por sí sola que la obligación reúne las condiciones legales. Utilice el texto del decreto y las preguntas frecuentes de la DIAN como fuentes principales, porque distinguen mora, declaraciones y obligaciones formales. PCCOL tiene una guía especializada que desagrega los artículos del Decreto 1419; esta alerta del 12 de noviembre sirve para organizar la revisión antes de que termine la ventana temporal, no reemplaza el estudio del caso concreto.
Una conciliación numérica requiere primero una conciliación jurídica
Para revisar un expediente no debe iniciarse una hoja de cálculo asignando un descuento estándar. Primero se identifica el artículo que rige la obligación y se confirma su fecha de mora u omisión. Solo después tiene sentido calcular el interés al 4,5 % anual o la sanción reducida al 15 % cuando la norma lo permite. Cuando existen varios períodos pendientes, cada fila debe documentar su fecha y requisito propio; el decreto no obliga a acogerse a todas las deudas simultáneamente para acceder al artículo 9, pero cada obligación seleccionada debe cumplir sus presupuestos. En casos de retenciones en la fuente, sanciones mínimas o actuaciones en discusión, las reglas particulares pueden modificar el procedimiento. Esa revisión reduce el riesgo de pagos insuficientes o de aplicar beneficios fuera del término. Los soportes de pago y las comunicaciones exigidas son parte de la trazabilidad.
Fuentes oficiales consultadas
La información es general; verifique condiciones normativas, períodos y aplicación individual antes de declarar o liquidar obligaciones.