NIA para entidades menos complejas: qué propone el CTCP
El CTCP abrió discusión sobre NIA para EMC en Colombia. Analizamos seguridad razonable, aplicabilidad, revisoría fiscal y el estado de consulta pública.
Desliza la imagen o usa las flechas para continuar.
La iniciativa del CTCP y su estado normativo
En noviembre de 2026 el Consejo Técnico de la Contaduría Pública abrió una consulta pública sobre la eventual incorporación a Colombia de la Norma Internacional de Auditoría para Entidades Menos Complejas, conocida como NIA para EMC. El documento base proviene del IAASB, que lo emitió en 2023. El propósito de la discusión es evaluar una ruta de aseguramiento proporcional para organizaciones con menor complejidad operacional.
A la fecha de este análisis se trata de una propuesta sometida a discusión; no equivale a una nueva obligación vigente para revisores fiscales y auditores. La fecha exacta de recepción de comentarios aparece de forma contradictoria en medios especializados, por lo cual PCCOL recomienda verificar directamente el documento de convocatoria y no publicar un plazo no confirmado.
Qué significa proporcionalidad en auditoría
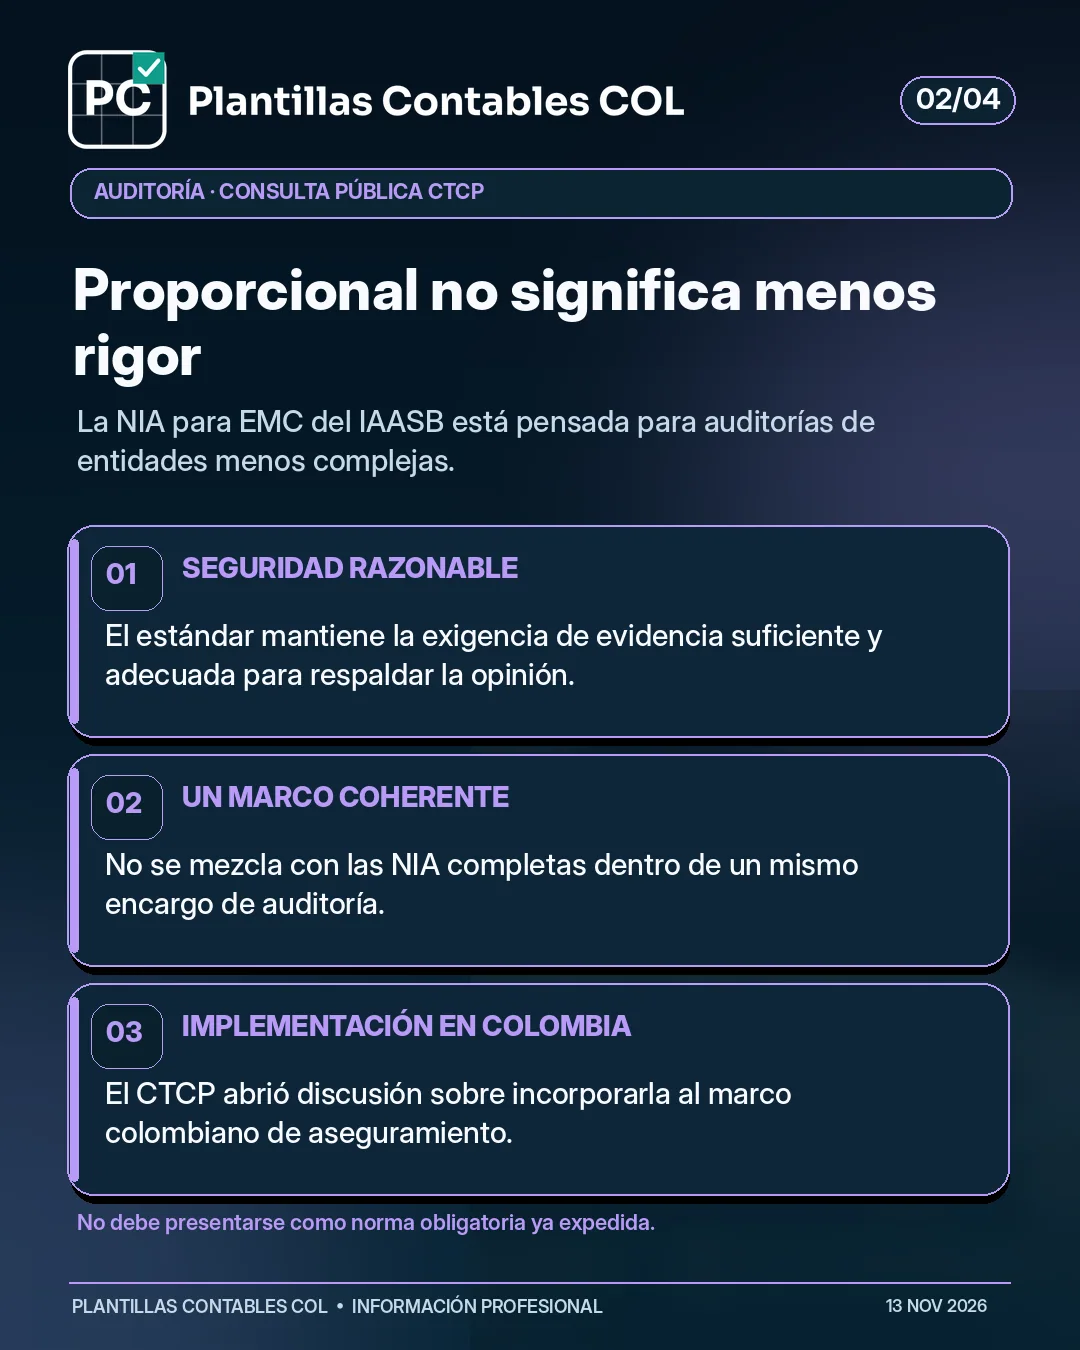
La proporcionalidad no es una auditoría sin evidencia ni una seguridad inferior. Según la descripción de la norma internacional, el objetivo sigue siendo obtener seguridad razonable sobre los estados financieros a partir de evidencia suficiente y apropiada, ajustando la estructura de requerimientos a encargos menos complejos. Por ello la valoración del riesgo, la planificación y la documentación del trabajo conservan importancia fundamental.
La NIA para EMC se plantea como un marco coherente para un encargo. No se trata de seleccionar solamente las disposiciones más cómodas y mezclarlas con requerimientos de las NIA completas dentro de la misma auditoría. El estándar y el alcance deberían definirse antes de comenzar la planeación y a partir de la elegibilidad de la entidad.
No todas las pymes son automáticamente elegibles
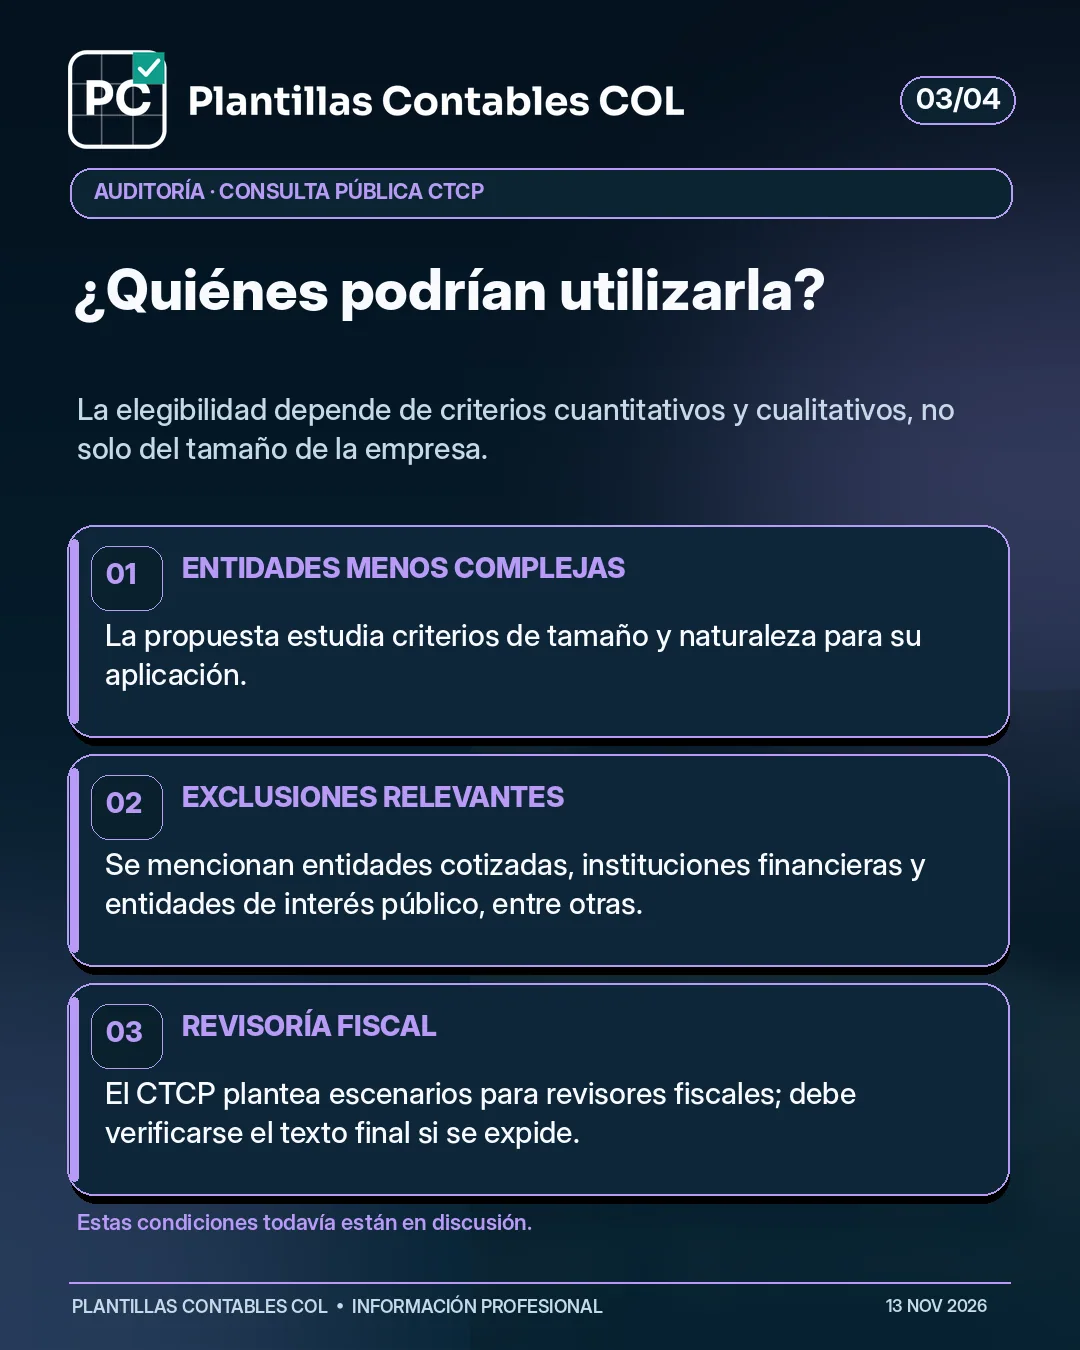
La propuesta menciona criterios de tamaño y de complejidad que deben evaluarse conjuntamente. También contempla exclusiones para determinados tipos de entidades, como organizaciones cotizadas, entidades financieras y entes de interés público, según la redacción que eventualmente adopte el regulador. Una empresa pequeña en ingresos puede presentar operaciones de alta complejidad, negocios internacionales o instrumentos financieros que requieran una evaluación adicional.
El análisis de elegibilidad debe documentar estructura corporativa, líneas de negocio, operaciones inusuales, sistemas de información, ambiente regulatorio y usuarios de los estados financieros. No basta con tomar un indicador aislado del tamaño del negocio.
Revisoría fiscal y futura incorporación normativa
Uno de los puntos que se debate es cómo interactuaría la NIA para EMC con el marco colombiano de aseguramiento de la información y con el ejercicio de la revisoría fiscal. La consulta analiza escenarios para entidades de grupos contables específicos, pero su obligatoriedad y condiciones no pueden darse por definidas mientras no se expida el correspondiente acto reglamentario.
Las firmas de auditoría y las áreas de control interno pueden usar la consulta como insumo de preparación: estudiar la arquitectura del estándar, revisar su impacto en papeles de trabajo y formular observaciones. No corresponde reemplazar hoy las metodologías obligatorias vigentes exclusivamente porque existe un documento para discusión.
Análisis PCCOL: ruta de preparación
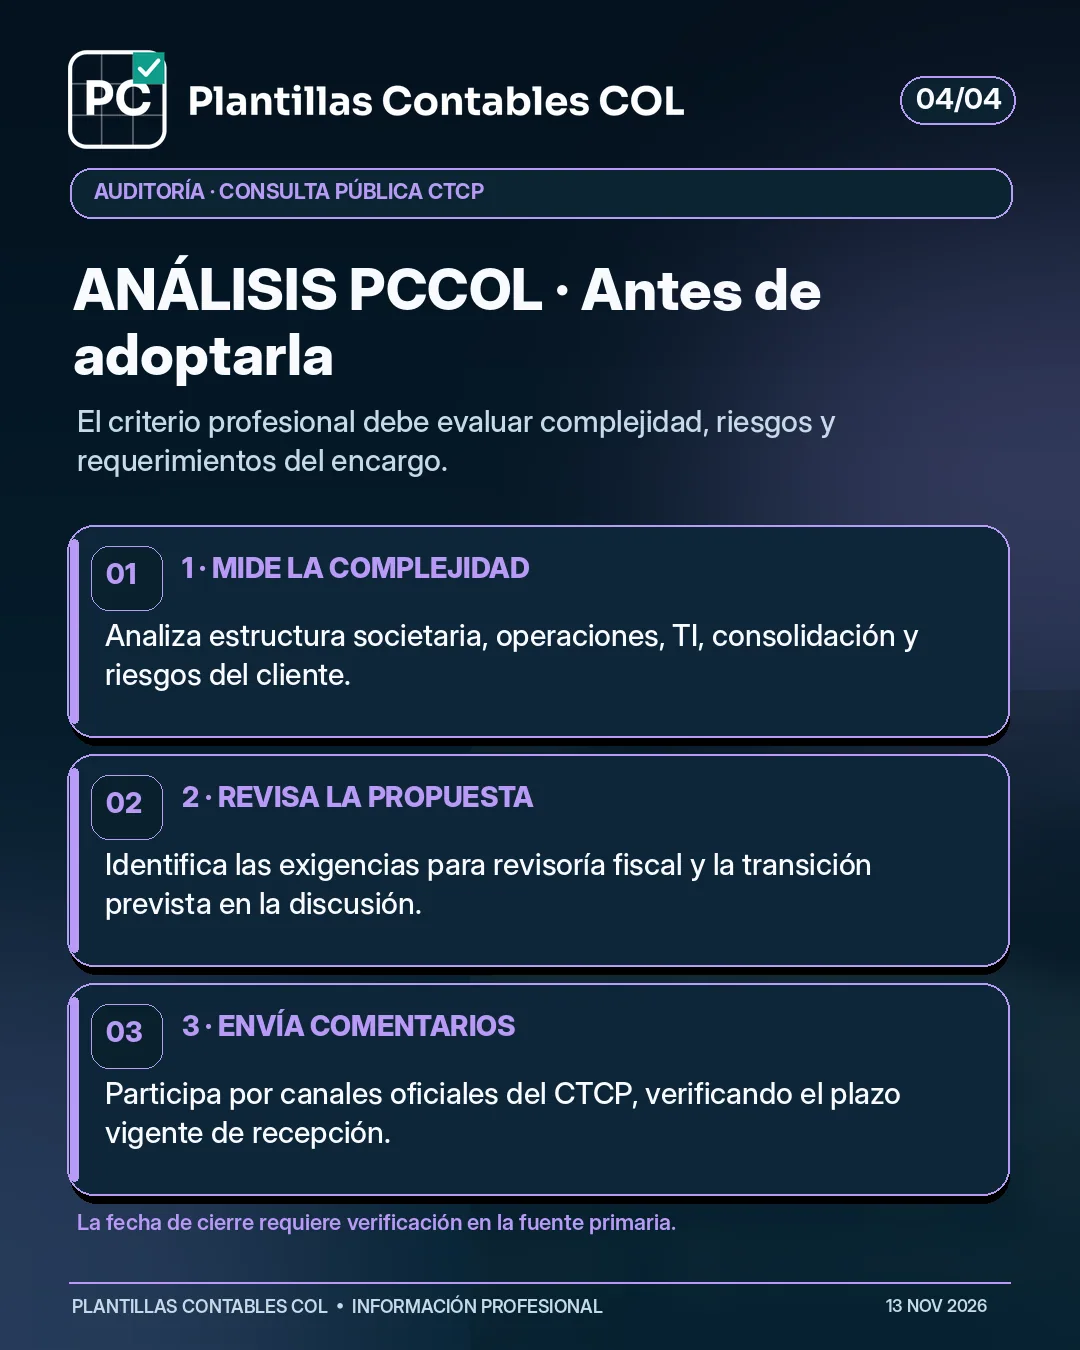
Una revisión preventiva debería incluir un inventario de clientes potencialmente elegibles, un diagnóstico de complejidad y una matriz comparativa de metodologías de auditoría. También conviene evaluar controles de calidad, competencias de los equipos y criterios de documentación, sin anticipar conclusiones sobre la obligación definitiva de adopción.
La recomendación es participar con comentarios técnicos que identifiquen párrafos específicos, dificultades prácticas y alternativas sustentadas. La calidad de la discusión dependerá de separar las ventajas conceptuales del estándar internacional de las decisiones regulatorias que todavía debe tomar Colombia.
Fuentes y documentos consultados
Las referencias se contrastaron con la información disponible al 13 de noviembre de 2026. Esta publicación es informativa; no reemplaza la verificación individual de normas y obligaciones.