Bogotá propone un Estatuto Tributario único de 497 artículos
Bogotá publicó un proyecto compilatorio que reúne 31 disposiciones en 497 artículos. Explicamos su alcance, el ICA, el Acuerdo 1084 y el plazo para comentarios.
Desliza la imagen o usa las flechas para continuar.
Qué publicó Bogotá y cuál es el alcance real
La Secretaría Distrital de Hacienda dio a conocer un proyecto de decreto para reunir en un cuerpo sistemático las reglas tributarias de la ciudad. El documento presentado para comentarios contiene 497 artículos y compila 31 disposiciones distritales. Su naturaleza es compilatoria: busca organizar normas existentes y sus referencias, no establecer por sí mismo una nueva carga fiscal. El texto continúa en consulta y no debe citarse todavía como estatuto expedido.
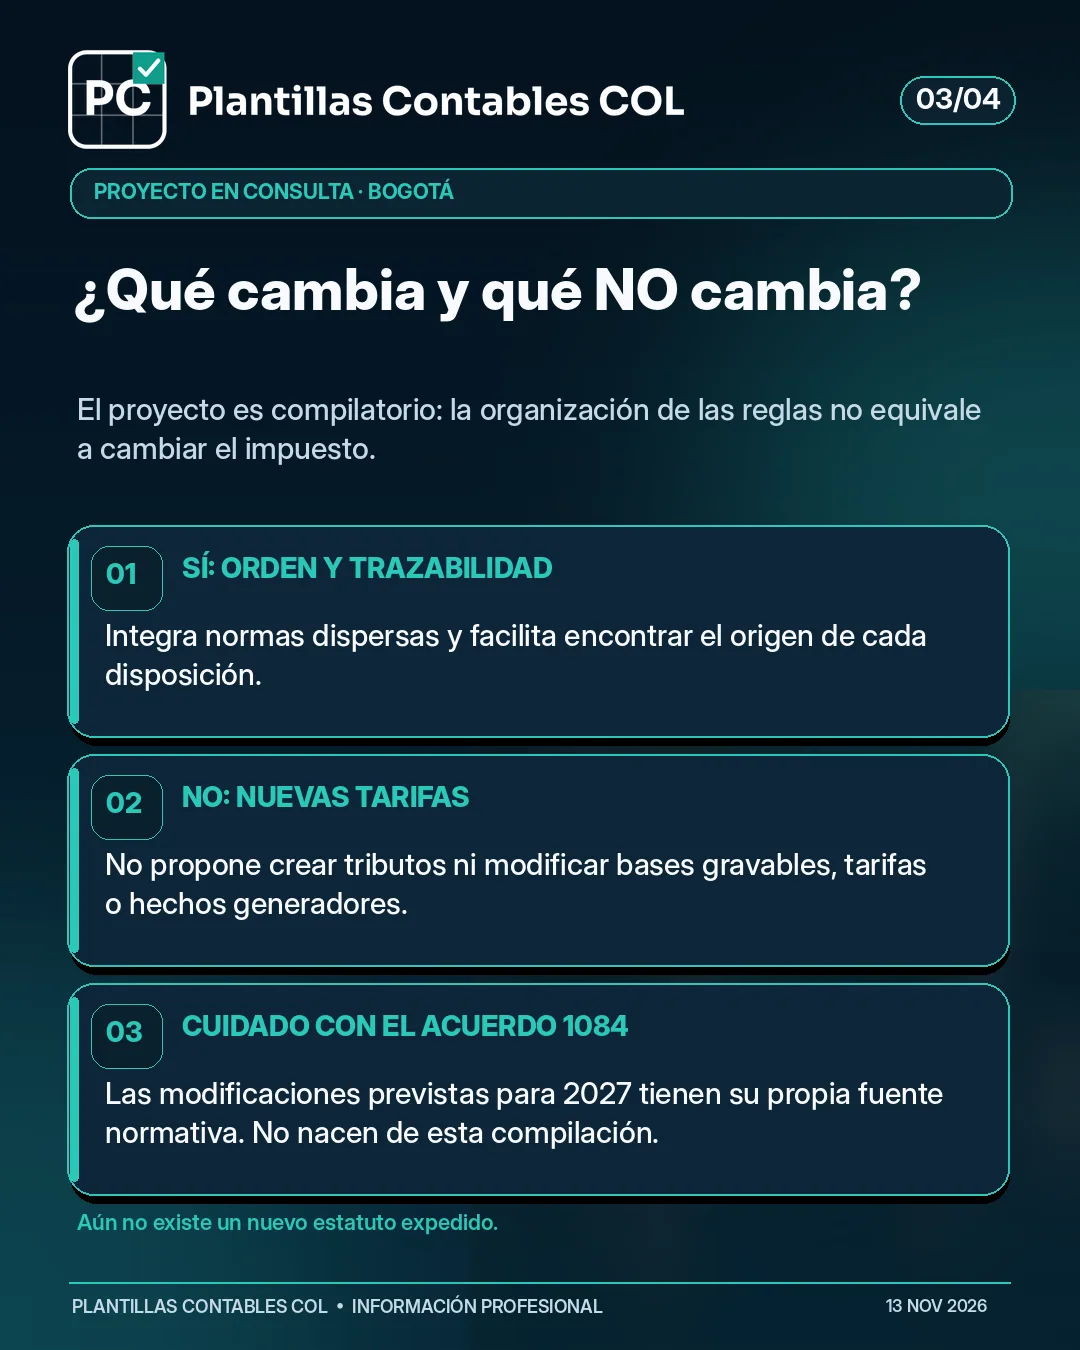
Una compilación tiene efectos prácticos para quienes consultan varias fuentes al liquidar ICA, predial, vehículos u otros tributos. En lugar de rastrear cada decreto separado, la administración busca ofrecer una lectura más integrada. Pero el alcance del proyecto no permite deducir que desaparecen requisitos de pago, que bajan tarifas o que se amplían beneficios. Es necesario contrastar cada artículo con su disposición de origen.
Tres libros para organizar tributos y procedimiento
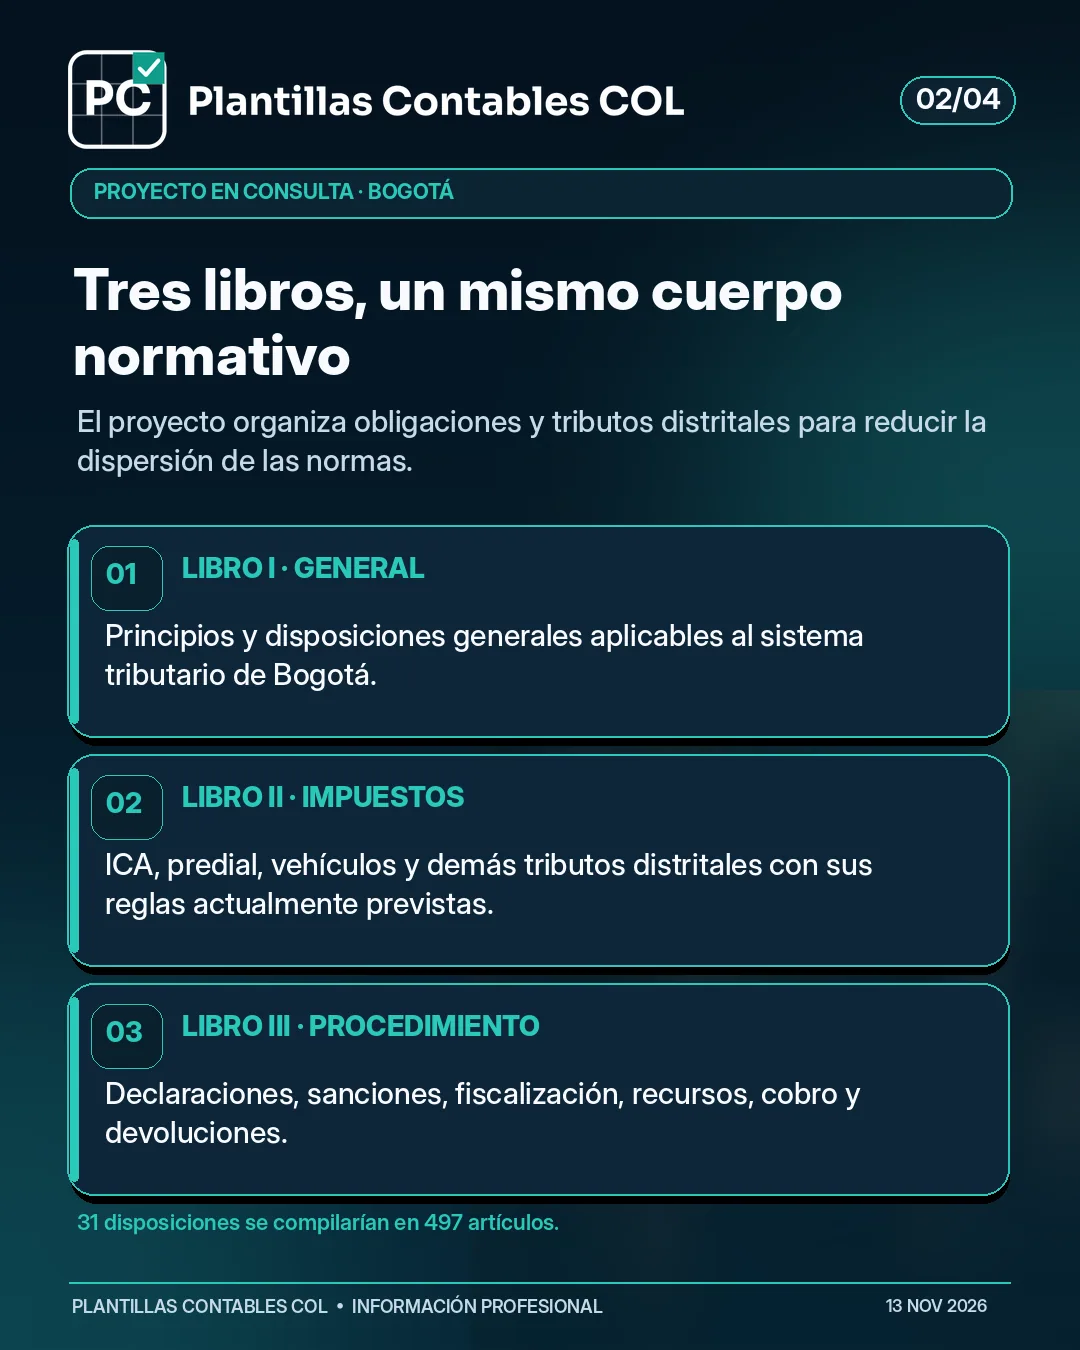
El Libro I presenta los principios y disposiciones generales; el Libro II integra los tributos distritales, incluidas normas relacionadas con ICA, predial, vehículos y demás impuestos; y el Libro III se ocupa de procedimiento tributario: declaraciones, fiscalización, sanciones, recursos, cobro y devoluciones. Esta división puede ayudar a separar los elementos sustanciales de los pasos para declarar o discutir una actuación oficial.
Para una empresa que tiene operaciones en diferentes municipios, el ordenamiento propuesto de Bogotá no modifica la territorialidad de los ingresos. Las reglas de otras jurisdicciones y los hechos que acreditan dónde se desarrolla una actividad continúan siendo objeto de análisis independiente. PCCOL recomienda mantener la matriz de municipios, actividades, tarifas y periodicidad sin suponer que una compilación sustituye el estudio de cada jurisdicción.
Qué cambia frente al Acuerdo 1084 de 2026
La iniciativa de recopilación no debe confundirse con los cambios materiales previstos en el Acuerdo Distrital 1084 de 2026. Ese acuerdo tiene su propio proceso, reglas de vigencia y disposiciones relativas a tarifas, beneficios y tributos. Por ejemplo, la supresión de ciertas cargas a partir de 2027 proviene del Acuerdo 1084, no de la mera publicación del proyecto compilatorio.
Para reportes tributarios, el control más útil consiste en mantener una columna con la norma original, otra con el artículo que eventualmente la compilaría y una tercera con la fecha en que el nuevo decreto, si llegara a expedirse, entraría en vigor. Hasta que exista texto definitivo, esa última columna debe permanecer identificada como propuesta.
Análisis PCCOL: impacto en control interno y cumplimiento
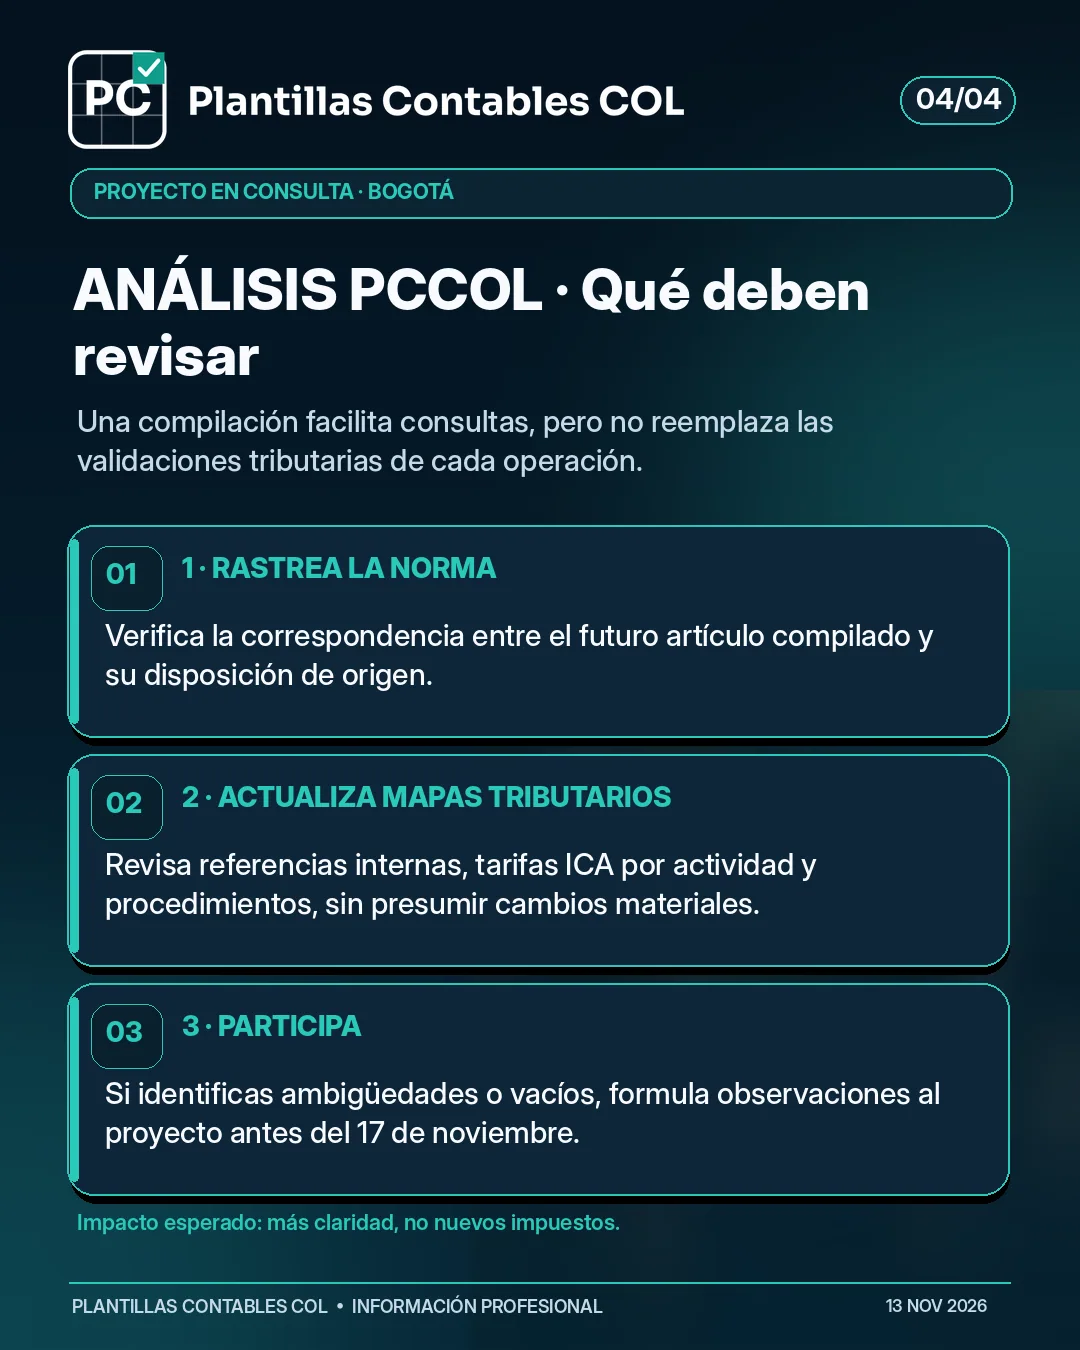
La ventaja potencial es la trazabilidad. Una fuente consolidada puede facilitar capacitación, revisión de formularios, contestación de requerimientos y actualización de manuales. También puede introducir riesgos de cita si se reemplazan referencias antes de la expedición o se asume que un artículo compilado cambió de contenido. En impuestos, la claridad documental es tan relevante como la operación matemática.
Recomendamos inventariar los procedimientos que más se consultan —correcciones, sanciones, retenciones y devoluciones—, identificar los actos hoy usados y revisar si su redacción aparece correctamente reflejada en el proyecto. Las diferencias observadas pueden convertirse en comentarios técnicamente sustentados, en lugar de modificar papeles de trabajo de inmediato.
Plazo y pasos para participar
La publicación especializada informa que el plazo para observaciones vence el 17 de noviembre de 2026. Antes de remitirlas, confirme en el canal distrital la versión del proyecto, el enlace o mecanismo de participación y el término vigente, pues un documento en consulta puede actualizarse. En cada observación resulta útil indicar artículo propuesto, norma original, problema concreto y redacción sugerida.
En síntesis: hay una propuesta de ordenamiento normativo con 497 artículos, no un nuevo impuesto ni una reforma tarifaria aprobada. La decisión operativa prudente es estudiar y comentar el proyecto, sin alterar declaraciones, matrices ni sistemas hasta que exista una norma definitiva y se conozcan sus efectos.
Fuentes y documentos consultados
- Proyecto de decreto de Bogotá: análisis de las 31 normas y 497 artículos (INCP)
- Secretaría Distrital de Hacienda: proyectos normativos para comentarios
Las referencias se contrastaron con la información disponible al 13 de noviembre de 2026. Esta publicación es informativa; no reemplaza la verificación individual de normas y obligaciones.